Pantebreve i fast ejendom forklaret klart
Pantebreve i fast ejendom: forskel på ejer- og sælgerpantebrev, tinglysning, prioritet og hvad køber, ejer og långiver bør tjekke.
Et pantebrev i fast ejendom er et dokument, der sikrer en kreditors krav i en bestemt ejendom, og det får først den relevante beskyttelse mod senere rettighedshavere og kreditorer, når det er tinglyst i tingbogen. Et ejerpantebrev er ikke i sig selv et lån, mens et sælgerpantebrev normalt også indeholder vilkår om betaling af gælden.
Du sidder måske med en købsaftale, en tingbogsattest og et lånetilbud, hvor beløbene ikke umiddelbart passer sammen. Banken taler om en sikkerhedsramme, sælgeren tilbyder finansiering, og realkreditinstituttet har allerede pant i huset. Det afgørende er at skille gælden, sikkerheden og kreditorernes rækkefølge fra hinanden.
Hvad et pantebrev i fast ejendom er
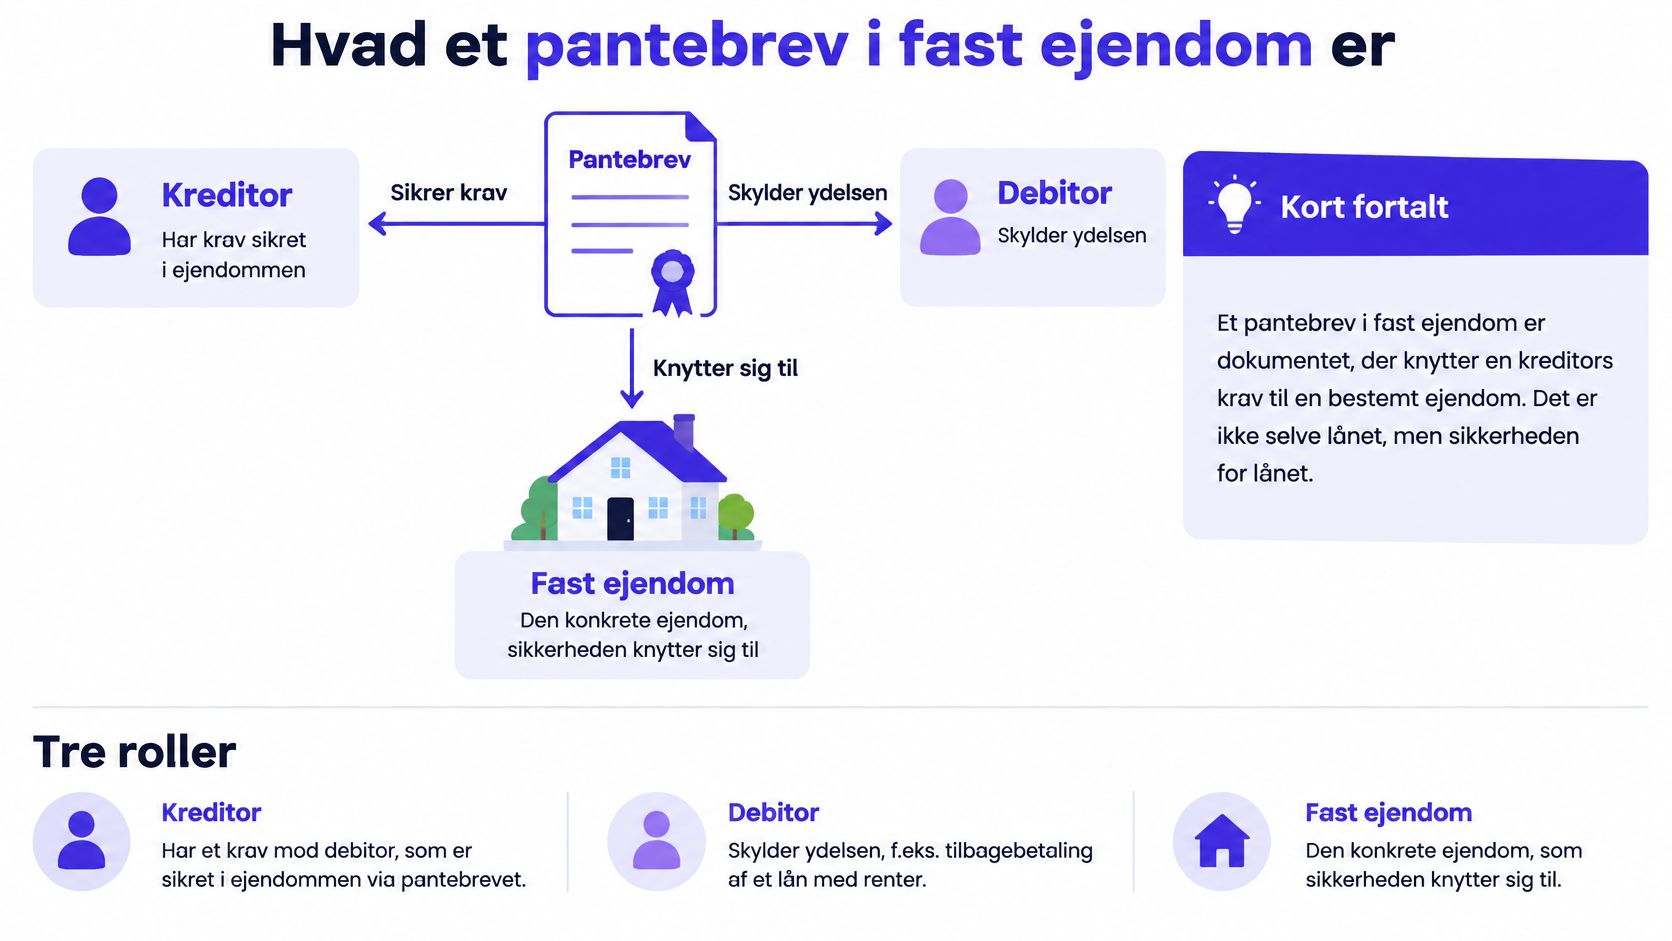
Et pantebrev knytter en kreditors krav til en konkret ejendom. Men dokumentet kan have forskellige funktioner: Nogle pantebreve indeholder en gældsforpligtelse med betalingsvilkår, mens et ejerpantebrev bruges som ramme for sikkerhed for et særskilt lån.
Forestil dig et boligkøb, hvor køber finansierer huset gennem realkredit, et banklån og et beløb, som sælger lader blive stående. Køber skal betale til flere kreditorer, men alle har sikkerhed i samme hus. Det er som flere låse på samme dør, hvor hver kreditor har sin egen nøgle, men ikke nødvendigvis samme adgang til værdierne bag døren.
Rollerne kan holdes adskilt sådan:
- Debitor er den, der skylder pengene og skal betale efter aftalen.
- Kreditor er den, der har kravet og kan gøre sikkerheden gældende på de relevante betingelser.
- Ejendommen er det aktiv, som pantet knytter sig til.
Samme fordring set fra hver sin side
For køber er pantebrevsgælden en betalingsforpligtelse. For den, der ejer fordringen, kan pantebrevet være et finansielt aktiv, som administreres eller overdrages.
Denne forskel ses også hos Danmarks Statistik, der fra 1. januar 2014 anvender særskilte kategorier for pantebreve i depot og pantebrevsgæld i depot i den familiefordelte formue- og gældsstatistik. Afgrænsningen til depot er vigtig: Statistikken beskriver ikke uden videre ethvert privat gældsforhold mellem køber og sælger.
Når du vurderer pantebreve i fast ejendom, er husets markedsværdi derfor kun udgangspunktet. Du skal også kende gælden, ejeren af fordringen og de krav, der skal dækkes før dit.
Ejerpantebrev sælgerpantebrev og realkredit side om side
Tre typer pant i samme ejendom
| Type | Funktion | Betaling | Typisk plads | Omsættelighed |
|---|---|---|---|---|
| Ejerpantebrev | Sikkerhedsramme for lån, ikke et lån i sig selv | Ingen selvstændig ydelse, lånet ligger ved siden af | Aftalt prioritet, ofte til banken | Rammen kan blive stående og genbruges |
| Sælgerpantebrev | Del af købesummen, som sælger finansierer | Renter og afdrag efter pantebrevets vilkår | Ofte efter realkredit og bank | Som udgangspunkt negotiabelt, medmindre der står ikke til ordre |
| Realkreditpant | Sikkerhed for realkreditlånet | Ydelse via realkreditinstituttet | Normalt foranstående i en almindelig finansiering | Håndteres i instituttets system |
| Delvist udnyttet ejerpantebrev | Tinglyst ramme større end det trukne lån | Lånerenten beregnes af gælden, eventuelle gebyrer følger aftalen | Hele hovedstolen fremgår af tingbogen | Kan bruges inden for rammen eller nedskrives efter aftale |
Den væsentligste forskel er, om du læser et dokument om sikkerhedens ramme eller om den gæld, der skal betales. Som beskrevet i Lex' gennemgang af pantebreve fungerer ejerpantebrevet typisk som sikkerhed for banklån, mens sælgerpantebrevet normalt indgår som finansiering af købesummen med renter og afdrag.
Ved ejerpantebrevet skal du derfor også have bankens låneaftale og aftalen om, hvilke krav sikkerheden dækker. Pantebrevet alene fortæller ikke nødvendigvis, hvor meget du skylder banken.
Hovedstol er ikke det samme som restgæld
Antag som et rent regneeksempel, at et ejerpantebrev har en hovedstol på 400.000 kr., mens banklånet kun er 250.000 kr. Tingbogen viser stadig rammen på 400.000 kr., selv om det aktuelle lån er mindre.
Forskellen er ikke penge, som ejeren automatisk kan hæve. Banken skal godkende yderligere kredit, og sikkerheden skal kunne anvendes til det nye engagement. En anden långiver kan heller ikke blot ignorere den uudnyttede del af rammen.
Praktisk skelnen: Læs tingbogen for at forstå sikkerheden. Læs låneopgørelsen for at forstå gælden.
Et ejerpantebrev kan være relevant at bevare ved omlægning eller efter indfrielse. Det kan også være relevant at nedskrive eller aflyse det, hvis rammen ikke længere skal bruges. Valget bør træffes sammen med en gennemgang af bankens rettigheder, ikke alene ud fra ønsket om en ryddelig tingbog.
Når huset har flere ejere
Hvis pantet skal omfatte hele en fællesejet ejendom, skal begge ejere som udgangspunkt tiltræde. Skal pantet kun omfatte den ene ejers andel, skal begrænsningen fremgå udtrykkeligt. De krævede identifikationsoplysninger skal også være afgivet, før et pantebrev med pant i fast ejendom oprettes.
Det er især vigtigt ved refinansiering og samlivsophør. Den, der står for bankkontakten, kan ikke alene beslutte, at den andens ejerandel skal stilles som sikkerhed.
Brug denne tommelfingerregel: Spørger du, hvem der skal modtage ydelsen, skal du finde kreditor og betalingsaftalen. Spørger du, hvilken sikkerhedsramme banken har, skal du undersøge ejerpantebrevet og bankens tilknyttede sikkerhedsaftale.
Tinglysning, prioritet og dokumentets alder
Tinglysning giver rettigheden den relevante beskyttelse mod senere rettighedshavere og kreditorer. En privat underskrift og en offentlig registrering løser altså ikke samme opgave.
Illustrationen viser sammenhængen mellem registrering, placering og beskyttelse.
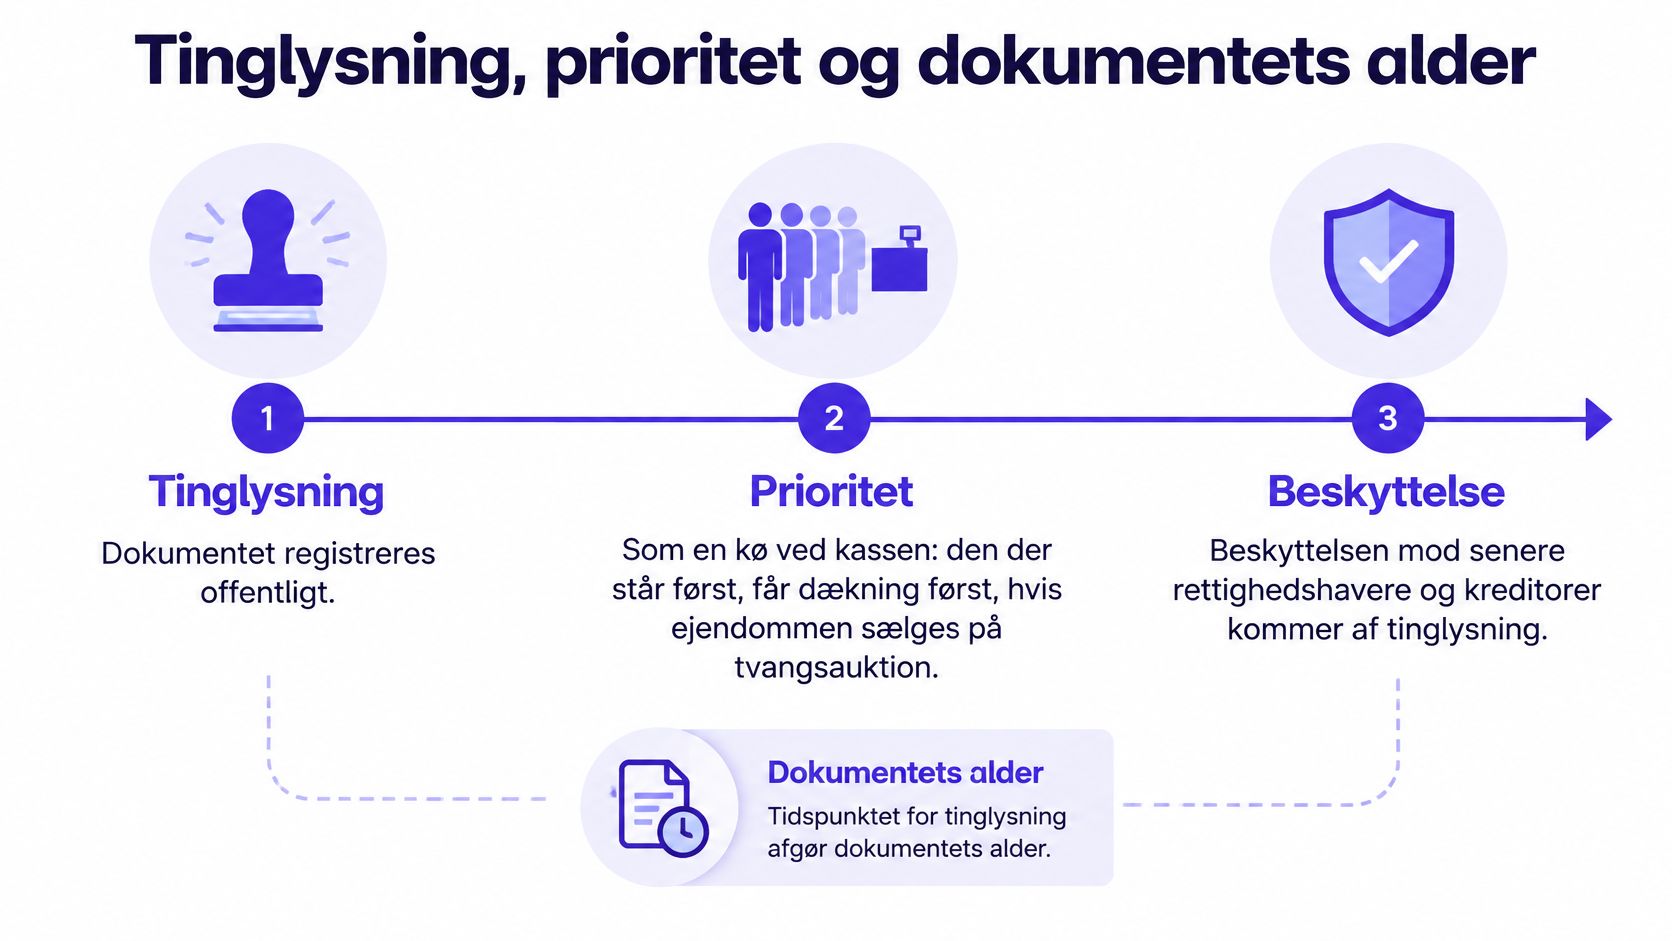
Prioriteten fungerer som en kø ved kassen: Den foranstående kreditor får dækning før den efterstående. Det betyder ikke, at alle tinglyste krav bliver betalt, hvis ejendommen sælges på tvangsauktion.
Hvad rækkefølgen betyder i kroner
Tabellen er et hypotetisk regneeksempel, før omkostninger og uden særskilte rente- eller tillægskrav. Vi antager foranstående realkredit på 2,4 mio. kr., derefter bankpant på 500.000 kr. og til sidst et sælgerpantebrev på 300.000 kr.
Prioritet og dækning ved tvangsauktion
| Auktionsprovenu | 1. Realkredit | 2. Bank | 3. Sælgerpantebrev |
|---|---|---|---|
| 2,4 mio. kr. | 2,4 mio. kr. | 0 kr. | 0 kr. |
| 2,9 mio. kr. | 2,4 mio. kr. | 500.000 kr. | 0 kr. |
| 3,1 mio. kr. | 2,4 mio. kr. | 500.000 kr. | 200.000 kr. |
I den nederste række får sælgerpantebrevets kreditor kun delvis dækning. Registreringen er ikke mangelfuld af den grund, der er blot ikke tilstrækkelig værdi tilbage efter de foranstående krav.
Den konkrete fordeling kræver en opgørelse af de relevante krav og auktionsvilkår. En vurdering af sikkerheden bør derfor ikke bygge på hovedstole alene.
Et gammelt dokument er ikke nødvendigvis bortfaldet
Den moderniserede tinglysningsbekendtgørelse trådte i kraft 8. september 2009, og ældre pantebreve på de tidligere formularer kunne fortsat tinglyses frem til 8. september 2010. Overgangen gør dokumentets formular og historik relevante, men alderen alene fortæller ikke, om pantet stadig består.
Kontrollér især:
- Anmeldelsestidspunktet, så registreringen kan sammenholdes med andre rettigheder.
- Hovedstolen, så du kender den registrerede ramme.
- Påtegninger og respektbestemmelser, så du ser, hvilke rettigheder pantet skal stå tilbage for.
Videoen kan bruges som et visuelt supplement til gennemgangen af tinglysning.
Det køber, ejer og långiver bør kontrollere
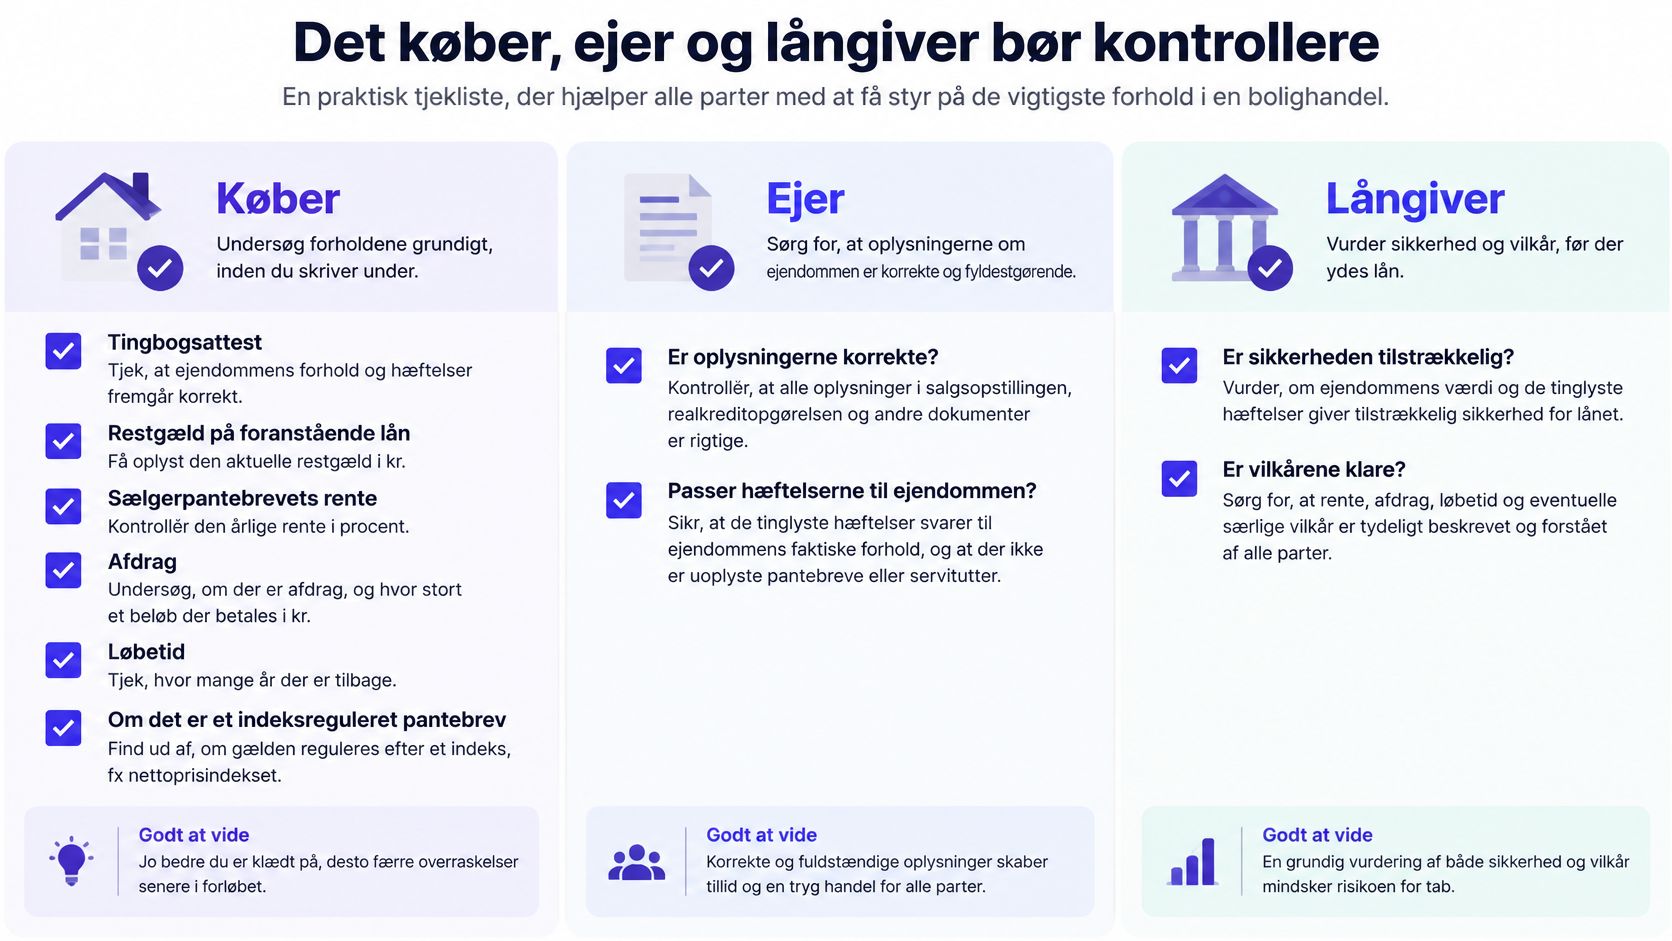
Begynd med din egen rolle. Køberen skal kunne betale den samlede finansiering, ejeren skal kende rådigheden over sikkerhedsrammen, og långiveren skal vurdere mulighederne for dækning.
Kontrolpunkter før pant eller handel
| Rolle | Skal se | Typisk fejl | Næste handling |
|---|---|---|---|
| Køber | Tingbog, rente, afdrag og løbetid på sælgerpantebrev | Kun at se på købesummen | Læg ydelsen oven i øvrige boliglån |
| Ejer | Uudnyttet ramme, påtegninger og om lånet er indfriet | At tro, at tingbogens hovedstol er restgælden | Aflys eller genbrug rammen bevidst |
| Långiver | Friværdi efter foranstående hovedstole og faktiske krav | At belåne ud fra udbudsprisen | Sæt prioritet og respekt skriftligt |
| Medejer | Om pantet dækker hele ejendommen eller kun en andel | At antage, at den anden ejer kan underskrive for begge | Tiltræd eller få pantet begrænset til andelen |
Køberen skal kontrollere betalingspresset
Læs sælgerpantebrevets rente, afdrag, løbetid og indfrielsesvilkår, før du accepterer finansieringen. Undersøg også, om fordringen kan overdrages, og om særlige reguleringsvilkår kan ændre betalingerne.
Bed om en betalingsplan, der viser sælgerpantebrevets ydelse sammen med realkredit og banklån. En mindre kontant betaling ved overtagelsen hjælper ikke, hvis de efterfølgende ydelser overstiger dit råderum.
Oversigten giver et visuelt udgangspunkt for dokumentkontrollen.
Ejeren og långiveren skal kontrollere rådigheden
Som ejer bør du bede banken præcisere, hvilke engagementer ejerpantebrevet sikrer. En saldo på det kendte boliglån er ikke nødvendigvis en fuldstændig beskrivelse af bankens sikkerhedsrettigheder.
Som långiver bør du bruge en forsigtig ejendomsvurdering og undersøge både foranstående restgæld og registrerede rammer. Få afklaret, om andre kan udvide deres udnyttelse af en foranstående sikkerhed, og hvilke ændringer dit pantebrev skal respektere.
En udbudspris er sælgerens prisønske. Den er ikke en garanti for, hvad der bliver tilbage til en efterstående kreditor.
Saml dokumenterne før underskrift
Hav følgende materiale samlet, så tallene kan sammenholdes:
- Tingbogsattesten med de registrerede hæftelser.
- Pantebrevet med påtegninger og tilknyttede låne- og sikkerhedsaftaler.
- Opgørelser over foranstående restgæld, helst indhentet til brug for den konkrete disposition.
- En enkel dækningsberegning, der tager højde for foranstående rammer, faktiske krav og relevante omkostninger.
Medejeren bør samtidig få forklaret, præcis hvilken ejendom eller ejerandel underskriften omfatter. Det er ikke blot en formalitet i bankens dokumentpakke.
Fire situationer fra handel til skilsmisse
Familien sælger en bolig på kredit
Antag, at forældre sælger en bolig til deres voksne barn og lader 400.000 kr. stå som et sælgerpantebrev. I dette tænkte eksempel aftaler de 4 procent i rente og afdrag over 10 år, med placering efter realkreditten.
Familien bør skrive betalingsvilkårene lige så omhyggeligt som ved en handel mellem fremmede. Barnet skal blandt andet vide, hvad der gælder ved førtidig indfrielse, forsinkelse og overdragelse.
Hvis forældrene senere sælger fordringen, skal barnet ikke blot fortsætte ud fra familiens oprindelige betalingsinstruks. Beslutningen er at få den aktuelle betalingsmodtager dokumenteret, før betalingsoplysninger ændres.
Banken genbruger en eksisterende ramme
I et andet hypotetisk forløb har ejeren et ejerpantebrev på 600.000 kr., mens et nyt banklån ved omlægningen bliver 350.000 kr. Banken foreslår at anvende den eksisterende sikkerhed frem for at oprette en ny.
Ejeren bør få bekræftet, hvilke gamle sikkerhedsaftaler der ophører, og hvilke nye krav rammen skal dække. Beslutningen handler ikke kun om at beholde dokumentet, men om at kende bankens rettigheder efter omlægningen.
Bevar kun en sikkerhedsramme med et klart formål og et klart overblik over, hvem der råder over den.
Parret går fra hinanden
Ved samlivsophør ønsker den ene måske at låne til at overtage boligen, mens den anden stadig står som medejer. Her skal overtagelsen, gældsforholdene og den ønskede pantsætning passe sammen.
Manglende tiltrædelse kan ikke løses ved blot at kalde lånet personligt. Rådgiveren må afklare, om pantet kan begrænses til en ejerandel, eller om overdragelsen skal gennemføres, før den nye finansiering etableres.
Ved skilsmisse bør boligspørgsmålet også ses sammen med øvrige økonomiske forhold, herunder deling af pension ved skilsmisse og betydningen af ægtepagt. Beslutningen er at afklare ejerskab og samtykke, før nogen stiller sikkerhed.
Arvingen finder et gammelt papirpantebrev
En arving overtager et hus og finder et pantebrev med håndskrevne påtegninger. Navnet på dokumentets forside stemmer ikke med den, der nu kræver betaling.
Arvingen bør ikke vælge betalingsmodtager ud fra det ældste navn eller det seneste brev alene. Dokumenthistorikken og grundlaget for kravet skal undersøges samlet.
Her er beslutningen at få ejerskabet til fordringen afklaret. Et velbevaret dokument er ikke i sig selv dokumentation for, hvem der i dag har ret til pengene.
Når sælgerpantebrevet ikke bliver betalt
Manglende betaling kan få betydning for både den enkelte ydelse og hele restgælden. Forløbet afhænger af pantebrevets vilkår og de regler, kreditor skal følge, ikke alene af, at der er registreret pant.
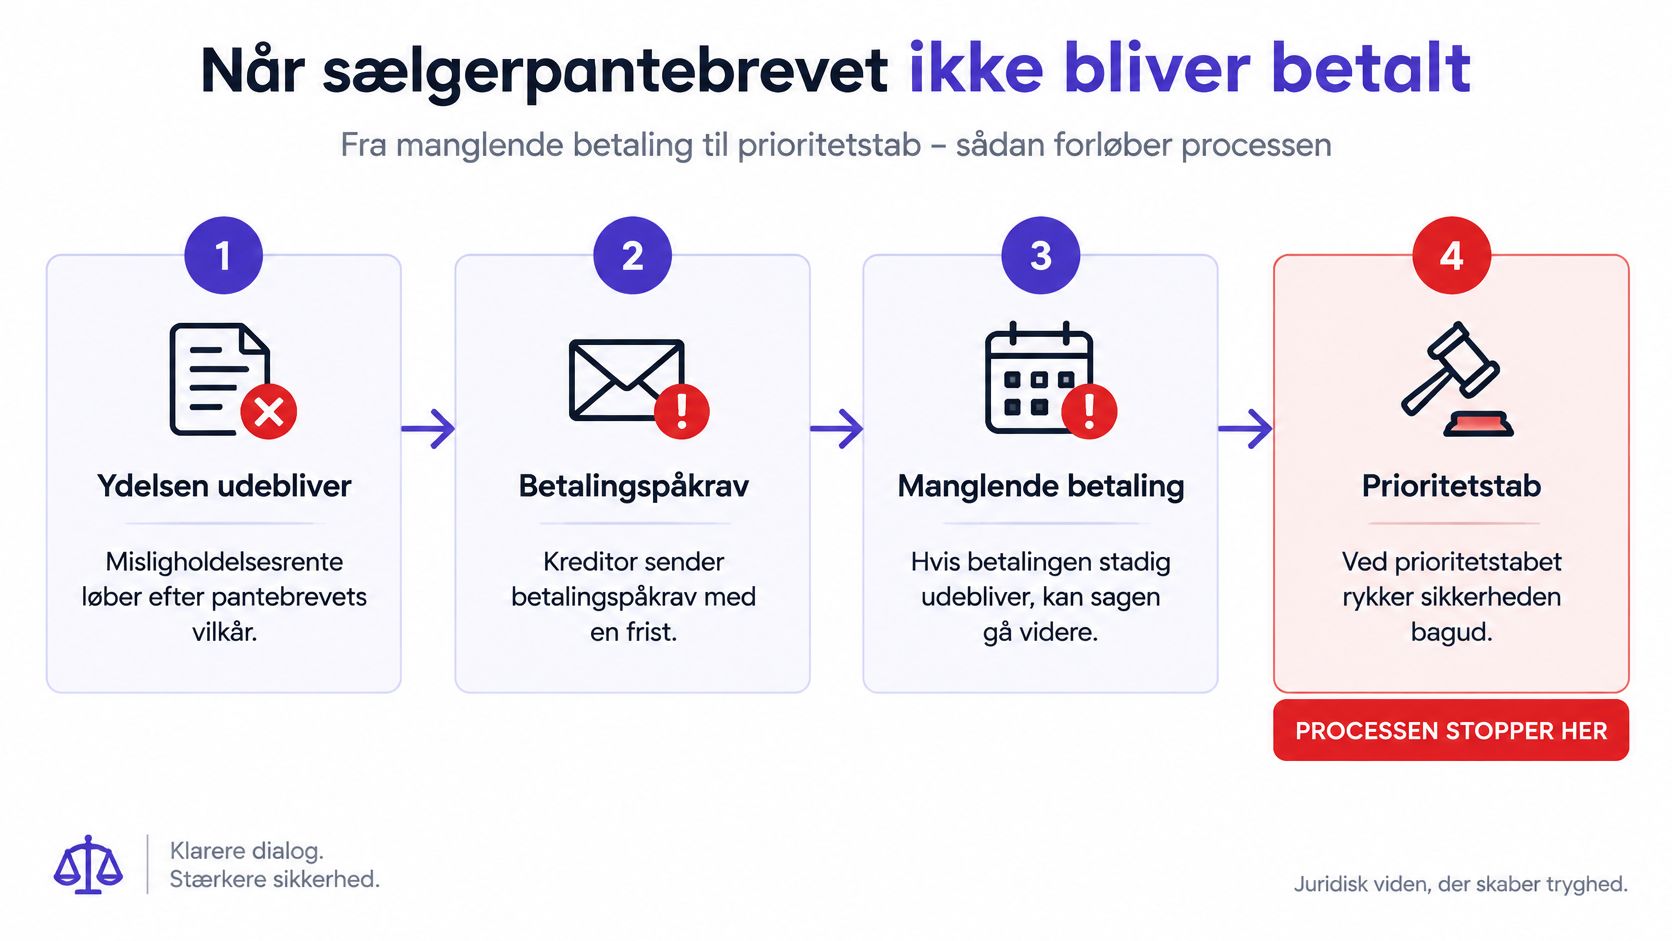
Illustrationen giver et forenklet overblik over inddrivelsesforløbet. Manglende dækning er dog ikke det samme som, at pantebrevets registrerede prioritet automatisk flyttes bagud.
Fra udeblevet ydelse til manglende dækning
Ydelsen udebliver. Kreditor opgør det manglende beløb og eventuelle misligholdelsesrenter efter de gældende vilkår. Debitor bør straks kontrollere, om der er tale om betalingsfejl, uenighed om opgørelsen eller et reelt betalingsproblem.
Kreditor sender påkrav. Påkravet skal håndteres efter de relevante krav til indhold og frist. Gem både brevet og dokumentation for betaling, og få uklare eller omtvistede beløb undersøgt frem for at lade fristen passere ubemærket.
Restgælden kan blive krævet indfriet. Hvis betingelserne for opsigelse eller forfald er opfyldt, kan kreditor kræve mere end den forsinkede ydelse. Det er derfor afgørende at undersøge, om påkravet og pantebrevets misligholdelsesvilkår giver grundlag for at kræve hele restgælden.
Kreditor kan søge tvangsfuldbyrdelse. Et tinglyst pantebrev kan som udgangspunkt være grundlag for tvangsfuldbyrdelse efter retsplejeloven. Sagen kan behandles gennem fogedretten og ende med tvangsauktion, men det konkrete grundlag og eventuelle indsigelser skal vurderes.
Provenuet fordeles efter prioritet. Den efterstående kreditor får kun dækning, hvis der er tilstrækkeligt tilbage efter de foranstående krav og relevante omkostninger. Kreditorens tab skyldes her utilstrækkelig dækning, ikke en automatisk ændring af rækkefølgen i tingbogen.
Et efterstillet krav kan stå uden dækning
Antag som eksempel et sælgerpantebrev på 300.000 kr. bag foranstående krav på 2,9 mio. kr. Hvis det disponible provenu ikke rækker til de foranstående krav, får sælgerpantebrevets kreditor ingen betaling fra ejendommen.
Det betyder ikke nødvendigvis, at debitor er fri for restgælden. Hvis debitor hæfter personligt efter aftalen, kan et udækket krav bestå.
Debitor skal samtidig sikre sig, hvem der aktuelt ejer fordringen. Tinglyste pantebreve er normalt negotiable, medmindre der er et ikke til ordre-forbehold, så den oprindelige sælger er ikke nødvendigvis længere kreditor. Betaling til den forkerte modtager kan skabe en ny tvist oven i betalingsproblemet.
Overdragelse, indfrielse og aflysning af pant
Overdragelse, indfrielse og aflysning er forskellige handlinger. Ved overdragelse skifter fordringen ejer. Ved indfrielse betales gælden, mens aflysning fjerner den registrerede panteret fra tingbogen.
Du bør derfor ikke bede om aflysning alene på baggrund af en mundtlig besked om, at et lån er afsluttet. Først skal det afklares, hvad der er betalt, hvilke krav sikkerheden omfatter, og hvem der kan medvirke til ændringen.
Når du får besked om en ny kreditor
Bed om skriftlig dokumentation for overdragelsen og om entydige betalingsinstrukser. Sammenhold dokumentationen med pantebrevet og de relevante registreringer, og få uoverensstemmelser afklaret.
- Kontrollér afsenderen, især hvis beskeden ændrer bankkonto eller betalingsmodtager.
- Kontrollér fordringen, så saldo, renter og tidligere betalinger stemmer.
- Kontrollér legitimationen, så den, der kræver betaling, kan dokumentere sin ret eller fuldmagt.
En påtegning kan være vigtig, men den samlede dokumentation skal passe til dokumenttypen. Antag ikke, at et navn i tingbogen alene løser enhver tvivl om retten til betaling.
Når banklånet er betalt
Bed banken om at bekræfte, om den frigiver sikkerheden, eller om ejerpantebrevet stadig sikrer andre engagementer. Først derefter giver det mening at beslutte, om rammen skal bevares, ændres eller aflyses.
Ved omlægning bør den nye långiver gennemgå, hvilke registrerede rettigheder der fortsætter. Det gælder også, selv om den tidligere banks kendte lån er indfriet.
Før du sletter noget: Få skriftligt afklaret, hvilken sikkerhed der ophører, og hvilken sikkerhed du ønsker at bevare.
Aflysning bør gennemføres med de nødvendige samtykker og den relevante dokumentation. En overdragelse er ikke i sig selv en grund til at slette pantet, fordi den nye kreditor netop kan have overtaget fordringen med tilhørende sikkerhed.
Gem indfrielsesopgørelser, kvitteringer og aftaler om frigivelse sammen med pantebrevet. Kontrollér derefter tingbogsattesten, så den gennemførte ændring svarer til det aftalte.
Hvornår en ejendomsadvokat bør inddrages
En tingbogsattest viser registrerede rettigheder, men den besvarer ikke alle spørgsmål om gæld, sikkerhed og betaling. En ejendomsadvokat bør inddrages, når dispositionen kræver, at flere dokumenter og parters rettigheder vurderes samlet.
Det gælder især i følgende situationer:
- Efterstillet sælgerfinansiering, hvor du skal forstå eksisterende prioritet og eventuelle aftaler om at respektere fremtidige lån.
- Medejerskab eller skilsmisse, hvor ejerforhold, samtykke og gældsovertagelse ikke er afklaret.
- Ældre pantebreve eller ukendt kreditor, hvor påtegninger og overdragelser gør det usikkert, hvem der har hvilke rettigheder.
Gør den første samtale konkret
Send tingbogsattest, pantebrev med påtegninger, låneaftaler og opgørelser over foranstående gæld til rådgiveren. Skriv også, hvad du ønsker at gøre: købe, låne, overtage en ejerandel, betale ud eller frigøre ejendommen fra pant.
Bed om klare svar på, hvem du hæfter over for, hvad ejendommen hæfter for, og hvilke betingelser der skal være opfyldt før underskrift. Hvis en betalingsfrist allerede løber, skal rådgiveren kende fristen med det samme.
Artiklen forklarer rammerne for pantebreve i fast ejendom og erstatter ikke rådgivning om dit konkrete dokument. Undgå at underskrive nye sikkerhedsaftaler, aflyse pant eller ændre betalingsmodtager på et uklart grundlag.
Hos os kan du søge efter advokater efter navn, by eller juridisk område og kontakte en advokat via profilen. Den konkrete juridiske rådgivning leveres af den advokat, du vælger, ikke af platformen.
Find og sammenlign ejendomsadvokater hos Advokatguiden Denmark, hvis du skal have vurderet et sælgerpantebrev, genbruge et ejerpantebrev eller afklare en ukendt kreditor. Beskriv den planlagte disposition, og hav tingbogsattesten og pantebrevet klar, når du kontakter advokaten.