Arveret samlevende: sådan sikrer du din partner arven
Arveret samlevende i Danmark: ingen automatisk arv uden testamente. Se hvem der arver hvad, boafgift på 15 % og hvordan du sikrer din partner.
18 pct. af børnene i alderen 0-17 år boede i 2024 i familier med samlevende forældre, ifølge Danmarks Statistik. Samliv er altså en almindelig familieform. Men den økonomiske tryghed, I oplever i hverdagen, er ikke nødvendigvis den samme, som loven giver jer ved et dødsfald.
For at sikre din partner skal du holde arv, boafgift og pension adskilt. Testamentet bestemmer, hvem der skal arve fra dødsboet. Boafgiften påvirker, hvad arvingen får udbetalt, mens pensioner kan følge deres egne regler og begunstigelser.
Samlevende har ikke automatisk arveret
En samlever arver ikke automatisk efter sin partner. Det gælder, uanset hvor længe I har boet sammen, og om I har fælles børn. Mange års fælles adresse ændrer ikke i sig selv jeres arveretlige stilling.
Det er let at forveksle fælles økonomi med fælles rettigheder. I kan have købt bolig sammen, betalt regninger fra samme konto og indrettet hele tilværelsen som familie. Alligevel er det nødvendigt at tage særskilt stilling til, hvad der skal ske med afdødes formue.
Fælles hverdag er ikke det samme som ægteskab
Ægtefæller har arveret efter loven. Ugifte samlevende skal derimod aktivt sikre hinanden gennem et testamente, hvis partneren skal modtage arv.
Den efterlevende samlever er heller ikke tvangsarving. Det betyder, at samleveren ikke har krav på en beskyttet del af arven alene på grund af parforholdet.
Det afgørende spørgsmål er derfor ikke, om I betragter hinanden som nærmeste familie. Det er, om jeres juridiske dokumenter faktisk giver partneren den beskyttelse, I ønsker.
Samliv skaber ikke arveret, og arven skal sikres i et testamente.
En ejerandel i jeres bolig og retten til at arve fra partneren er også forskellige ting. Den efterlevendes egne aktiver er ikke arv, men ejerskab til noget af boligen giver ikke automatisk ret til afdødes del.
Når du undersøger arveret for samlevende, bør du derfor begynde med familien og ejerskabet, ikke kun med samlivets længde. Hvem har børn, hvem ejer boligen, og findes der allerede et testamente? De oplysninger afgør, hvilken situation der skal planlægges for.
Hvem arver hvad i de tre situationer
Uden testamente arver samleveren intet, mens arven først går til afdødes livsarvinger, altså børn, børnebørn og oldebørn, og ellers til andre familiemedlemmer efter lovens rækkefølge, som beskrevet på Borger.dk om testamenter.
Familieforholdene skal vurderes for den person, der dør. Hvis kun din partner har børn, er jeres arvesituation derfor ikke nødvendigvis ens, selv om I opretter dokumenter samtidig.
Arv i tre situationer uden og med testamente
| Situation | Uden testamente | Med almindeligt testamente | Med udvidet samlevertestamente |
|---|---|---|---|
| Samlever uden børn | Samleveren arver intet. Boet går til andre familiemedlemmer efter arvelovens rækkefølge. | Samleveren kan indsættes som arving til den frit disponible arv. | Samleveren kan arve næsten som en ægtefælle, hvis betingelserne er opfyldt. |
| Samlever med fælles børn | Afdødes børn arver hele boet. Samleveren arver intet. | Samleveren kan få den frie arv. Børnenes tvangsarv skal respekteres. | Samleveren kan stilles stærkere, men børnenes tvangsarv består. |
| Samlever med særbørn | Afdødes børn arver hele boet. Samleveren arver intet. | Særbørnene har tvangsarv. Den frie arv kan testamenteres til samleveren. | Samleveren kan få en betydelig andel, men særbørnenes tvangsarv sætter en grænse. |
Når der ikke er børn
For et par uden børn handler testamentet især om at vælge partneren frem for den fordeling mellem slægtninge, som ellers følger af loven. Et almindeligt testamente kan derfor være meget betydningsfuldt, selv om et udvidet samlevertestamente også kan være relevant.
Antag, at I bor sammen, og at afdøde efterlader familie, men ingen livsarvinger. Den efterlevende kan ikke kræve arven med henvisning til, at parret havde planlagt en fælles alderdom. Det ønske skal fremgå af en gyldig disposition.
Fælles børn og særbørn
Med fælles børn går arven uden testamente til børnene. Den efterlevende partners behov for at betale boligudgifter eller opretholde familiens hverdag giver ikke i sig selv partneren en arveandel.
Særbørn er børn fra et andet forhold. I arveplanlægningen er det vigtigt at skelne mellem afdødes børn og den efterlevendes børn, fordi det er slægtskabet til afdøde, der er relevant for den almindelige arvefordeling.
Har afdøde både fælles børn og særbørn, skal begge grupper med i vurderingen. Man bør ikke læse tabellens sidste række som en regel om, at særbørn får forrang frem for fælles børn.
Brug tabellen som et udgangspunkt, ikke som en færdig beregning:
- Find familiesituationen: Notér afdødes egne børn og eventuelle øvrige livsarvinger.
- Find dokumentet: Undersøg, om I reelt har et testamente, og hvilken type det er.
- Find værdierne: Skeln mellem afdødes aktiver, dine egne aktiver og mulige pensionsudbetalinger.
Skriv til sidst ned, hvilken række der passer på jer, og hvilken kolonne jeres nuværende dokumenter placerer jer i. Det gør en samtale med en arveretsadvokat langt mere konkret.
Almindeligt eller udvidet samlevertestamente og testamentets grænser
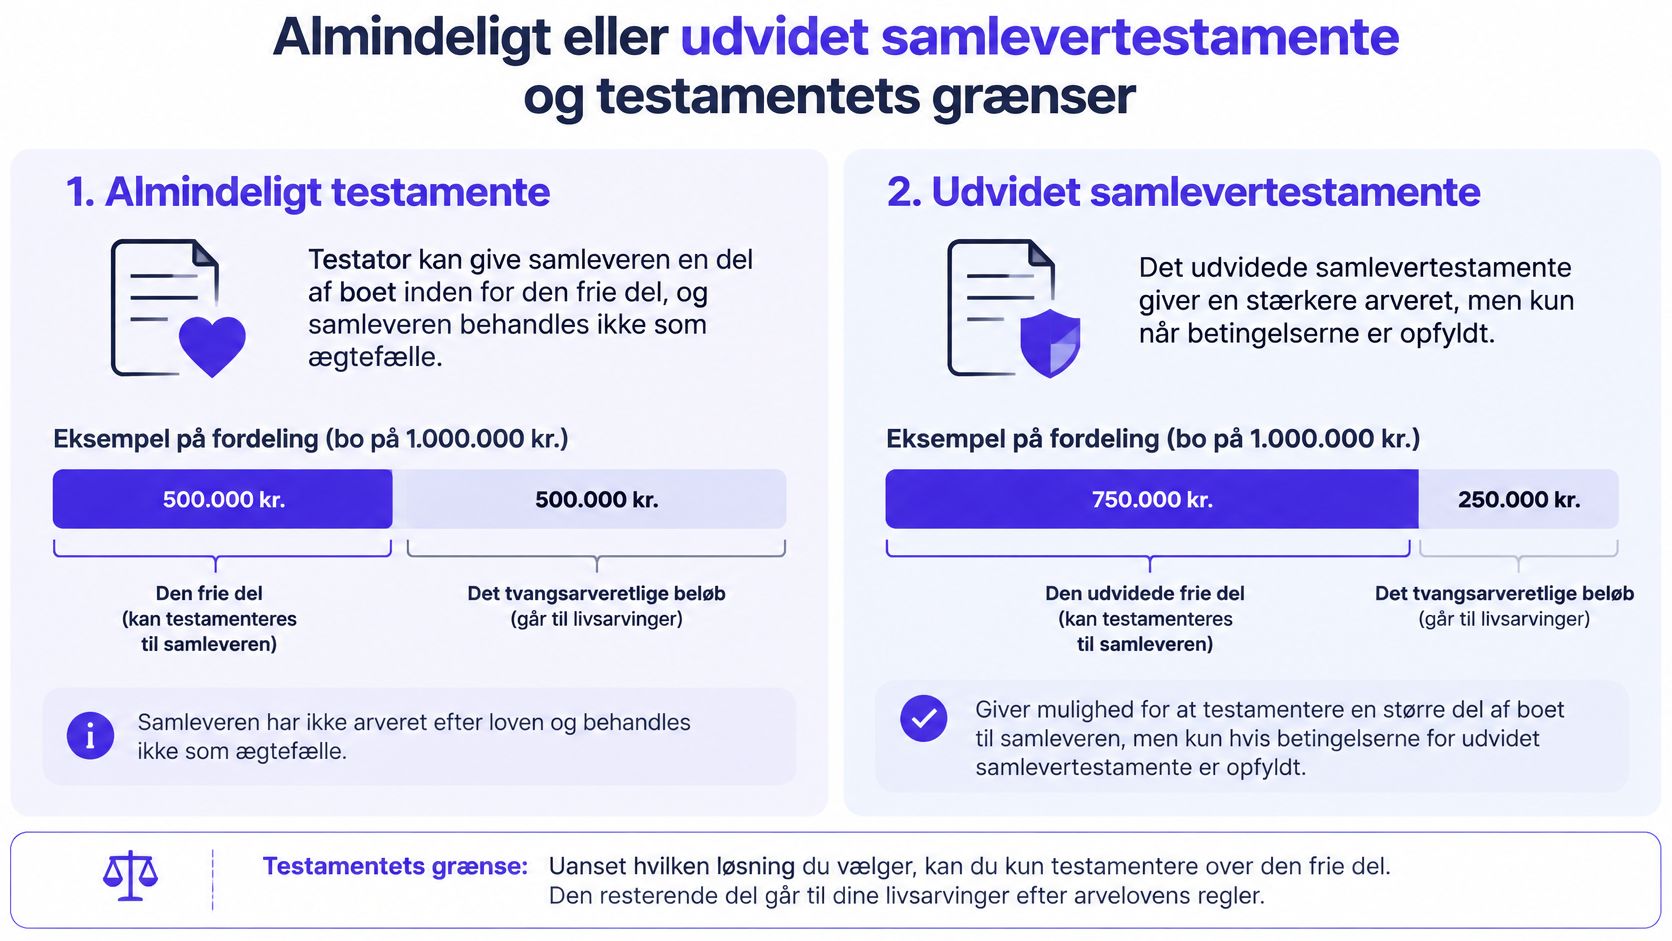
Et testamente kan ændre, hvem der arver, men ikke alle aktiver følger testamentets regler. Derfor bør I holde tre spørgsmål adskilt: Hvem arver boet? Hvilken boafgift gælder? Og hvem får pensionen udbetalt? Her handler det første spørgsmål om forskellen på et almindeligt testamente og et udvidet samlevertestamente.
Et almindeligt testamente kan indsætte din samlever som arving inden for den del af arven, du må disponere over. Det gør ikke samleveren til ægtefælle. Et udvidet samlevertestamente kan give jer mulighed for helt eller delvis at arve hinanden efter regler, der svarer til ægtefællers arveret.
Det er ikke nok at kalde dokumentet et udvidet samlevertestamente. I skal opfylde betingelserne for ordningen, og testamentet skal være gyldigt oprettet.
Hvad ændrer testamentets form?
Efter arvelovens § 87 kan personer ved testamente bestemme, at de helt eller delvis skal arve hinanden som ægtefæller. Det gælder arvefordelingen, ikke alle andre juridiske forhold mellem samlevende.
| Spørgsmål | Almindeligt testamente | Udvidet samlevertestamente |
|---|---|---|
| Hvem træffer beslutningen? | Hver person bestemmer over sin egen arv. I kan også oprette gensidige testamenter. | I opretter en ordning om at arve hinanden efter reglerne for udvidet samlevertestamente. |
| Hvor meget kan partneren få? | Den del, der kan testamenteres frit, når tvangsarven er sikret. | En andel efter den valgte ordning og dens begrænsninger. |
| Behandles partneren som ægtefælle? | Nej, ikke ved den almindelige arvefordeling. | Helt eller delvis ved arvefordelingen, hvis betingelserne er opfyldt. |
| Hvad løser dokumentet ikke? | Pensioner, finansiering og ejerskab skal undersøges særskilt. | Pensioner, finansiering og ejerskab skal stadig undersøges særskilt. |
Har afdøde børn, har børnene krav på tvangsarv. Det begrænser, hvor stor en del af arven afdøde frit kan testamentere væk. Den præcise fordeling afhænger af arvingerne og testamentets indhold, så en fast brøkdel bør ikke bruges som beregning for alle familier.
Et udvidet samlevertestamente kan ændre arvefordelingen, men resultatet afhænger af, hvilken ordning testamentet fastlægger, og om betingelserne er opfyldt. Få derfor den konkrete fordeling beregnet i stedet for at læse en generel regel som et løfte om tiettyä arveandel.
Arveret som ægtefæller er ikke det samme som at være gift. Kontrollér både betingelserne for ordningen og dens betydning for jeres familie.
Boligen viser forskellen mellem arv og penge til rådighed
Antag, at I ejer en bolig sammen, har fælles opsparing og ønsker, at den efterlevende kan blive boende. Afdøde efterlader også børn, der har krav på tvangsarv.
Med et almindeligt testamente kan partneren få den del af arven, som afdøde frit kan testamentere. Det kan styrke muligheden for at overtage afdødes ejerandel. Partneren skal stadig kunne håndtere børnenes arvekrav, boets udgifter og boligens finansiering.
Et gyldigt udvidet samlevertestamente kan give partneren en stærkere arveret. Det afgør dog ikke, om banken vil lade den efterlevende stå alene med lånet. Arveret og betalingsevne er to forskellige spørgsmål.
Undersøg derfor:
- Ejerandel: Find skødet eller andelsbeviset. Testamentet ændrer ikke, hvem der ejede boligen før dødsfaldet.
- Gæld: Afklar, hvem der hæfter for lånene, og hvordan gælden påvirker boets økonomi.
- Likviditet: Beregn, om den efterlevende kan betale arvinger og udgifter uden at sælge boligen.
- Forsikringer: Kontrollér, hvem der står som modtager, og hvilke betingelser der gælder for udbetalingen.
Ejer afdøde boligen alene, har den efterlevende ingen eksisterende ejerandel at støtte sig til. Det gør det endnu vigtigere at vurdere, om arven og de tilgængelige midler samlet set rækker til at blive boende.
Vælg efter familiens behov
Særbørn bør indgå tydeligt i planlægningen. Tal om balancen mellem partnerens mulighed for at blive boende og børnenes arveret, og sørg for, at testamentet beskriver jeres ønsker præcist.
En advokat kan undersøge, om I opfylder betingelserne for et udvidet samlevertestamente, og hvordan familieforholdene påvirker arvefordelingen. Bed om en beregning for begge dødsrækkefølger. Hvis kun den ene har børn eller ejer hovedparten af formuen, kan enslydende bestemmelser få forskellige følger.
Boafgift når samleveren arver
Når en samlever arver, er arveretten kun første kontrolpunkt. Boafgiften afgør, hvor meget af arven der er tilbage efter afgift. En ægtefælle eller registreret partner betaler ingen boafgift. En samlever, der opfylder betingelsen om mindst to års samliv, betaler 15 procent af den afgiftspligtige arv over bundfradraget, som i 2026 er 392.300 kr., ifølge Skattestyrelsens vejledning om dødsfald.
Boafgift efter relation og samlivets længde
| Relation | Boafgift | Bundfradrag 2026 | Betingelse |
|---|---|---|---|
| Ægtefælle eller registreret partner | Ingen boafgift | Ikke relevant | Gælder uanset samlivets længde |
| Samlever med mindst to års samliv | 15 procent af den afgiftspligtige arv over bundfradraget | 392.300 kr. for boet | Afgiftspligtig arv beregnes efter bundfradraget |
| Samlever med under to års samliv | 15 procent tillægges en tillægsboafgift på 25 procent | 392.300 kr. for boet | Den samlede afgift beregnes efter reglerne for boet |
Bundfradraget gælder boet, ikke hver arving særskilt. Derfor skal afgiften beregnes ud fra boets samlede forhold og arvefordelingen, frem for at trække et helt fradrag fra hver persons arveandel.
Sådan læser du en afgiftsberegning
Antag, at samleveren er eneste arving til et afgiftspligtigt nettobo på 1.000.000 kr. Når bundfradraget på 392.300 kr. trækkes fra, er afgiftsgrundlaget 607.700 kr. Ved en boafgift på 15 procent bliver afgiften 91.155 kr.
Regnestykket forudsætter, at betingelsen om mindst to års samliv er opfyldt. Hvis samleveren har boet sammen med afdøde i kortere tid, ændres afgiftsberegningen, fordi der også kan komme tillægsboafgift på.
Ved flere arvinger skal boets samlede afgift fordeles efter reglerne for boet. En beregning alene på partnerens forventede arveandel kan derfor vise et forkert nettobeløb.
Praktisk skelnen: En lavere afgift giver ikke i sig selv arveret. Samleveren skal først være indsat som arving gennem testamente eller en anden gyldig disposition.
Saml grundlaget før du regner
Boligens markedsværdi alene viser ikke, hvor stor den afgiftspligtige arv bliver. Boets gæld og øvrige økonomi indgår også i opgørelsen.
Saml disse oplysninger:
- Boets forventede nettoværdi: Hold aktiver, ejerandele og gæld adskilt, før du laver et samlet overblik.
- Dokumentation for samlivet: Notér indflytning og eventuelle adresseændringer, så samlivets længde kan vurderes.
- Testamentets dato og indhold: Afklar, hvilket dokument der gælder, og hvem der er indsat som arving.
- Fordelingen mellem arvingerne: Få vist, hvordan afgiften påvirker det beløb, hver arving modtager.
Bed om en opgørelse, der viser arven både før og efter afgift. Nettobeløbet gør det muligt at vurdere, hvor meget partneren faktisk får til rådighed.
Pension der ikke følger testamentet
Pensionsudbetalinger skal kontrolleres særskilt fra dødsboet. Et testamente bestemmer ikke i sig selv, hvem der får udbetalt penge fra en pensionsordning med egne regler om modtagere.
Det afgørende kan være ordningens betingelser, en registreret begunstigelse eller definitionen af nærmeste pårørende. Derfor er det ikke tilstrækkeligt at skrive partneren ind i testamentet og derefter betragte pensionsforholdene som afklaret.
Pensionsudbetalinger og kriterier for samlever
| Udbetaling | Typisk krav til samleveren | Hvad du tjekker |
|---|---|---|
| ATP | Ordningens betingelser for samleverudbetaling skal være opfyldt | Om registrering er nødvendig, og om den er foretaget |
| Ægtefælle- eller samleverpension | Ordningen skal omfatte samleveren, og dens samlivs- eller familiebetingelser skal være opfyldt | Hvilken dokumentation udbyderen kræver |
| Individuelle pensionsordninger | Samleveren skal være omfattet af begunstigelsen eller ordningens regler om nærmeste pårørende | Den konkrete begunstigelsesklausul i pensionsaftalen |
Kriterier, som er relevante for flere pensionsudbetalinger, gælder ikke nødvendigvis alle ordninger. Brug derfor ikke tabellen som en bekræftelse på, at netop din partner vil få en udbetaling.
Bed om et svar for hver ordning
Begynd med at finde dine pensionsoversigter og identificere udbyderne. Kontroller derefter, om ordningen indeholder en udbetaling ved dødsfald, hvem der modtager den, og hvilke betingelser modtageren skal opfylde.
Spørg konkret: Hvem får pengene, hvis jeg dør med mine nuværende familieforhold? Bed også om at få oplyst, om en eksisterende begunstigelse fortsat er gældende, og hvordan den kan ændres.
En tidligere partner eller en ældre formulering i en aftale kan kræve nærmere gennemgang. Det er aftalens faktiske indhold, ikke din nuværende hensigt alene, der skal undersøges.
Hold dødsfald og samlivsophør adskilt
Pension ved dødsfald er et andet spørgsmål end deling af pension, når et forhold ophører. Hvis I også overvejer ægteskab, kan vejledningen om deling af pension ved skilsmisse og ægtepagt hjælpe med at skelne mellem problemstillingerne.
Til gennemgangen bør I samle:
- Pensionsoversigter: Medtag både arbejdsmarkedspension og private ordninger.
- Begunstigelser: Find registreringer, blanketter og senere ændringer.
- Familiedokumentation: Hav oplysninger om samliv og eventuelle fælles børn klar.
- Udbyderens bekræftelse: Gem svaret om modtager, betingelser og nødvendig dokumentation.
Læs derefter resultatet sammen med testamentet. En partner kan være sikret som arving uden at være modtager af en forventet pensionsudbetaling, og den forskel kan ændre hele planen for boligen.
Bekræft testamentet før det er for sent
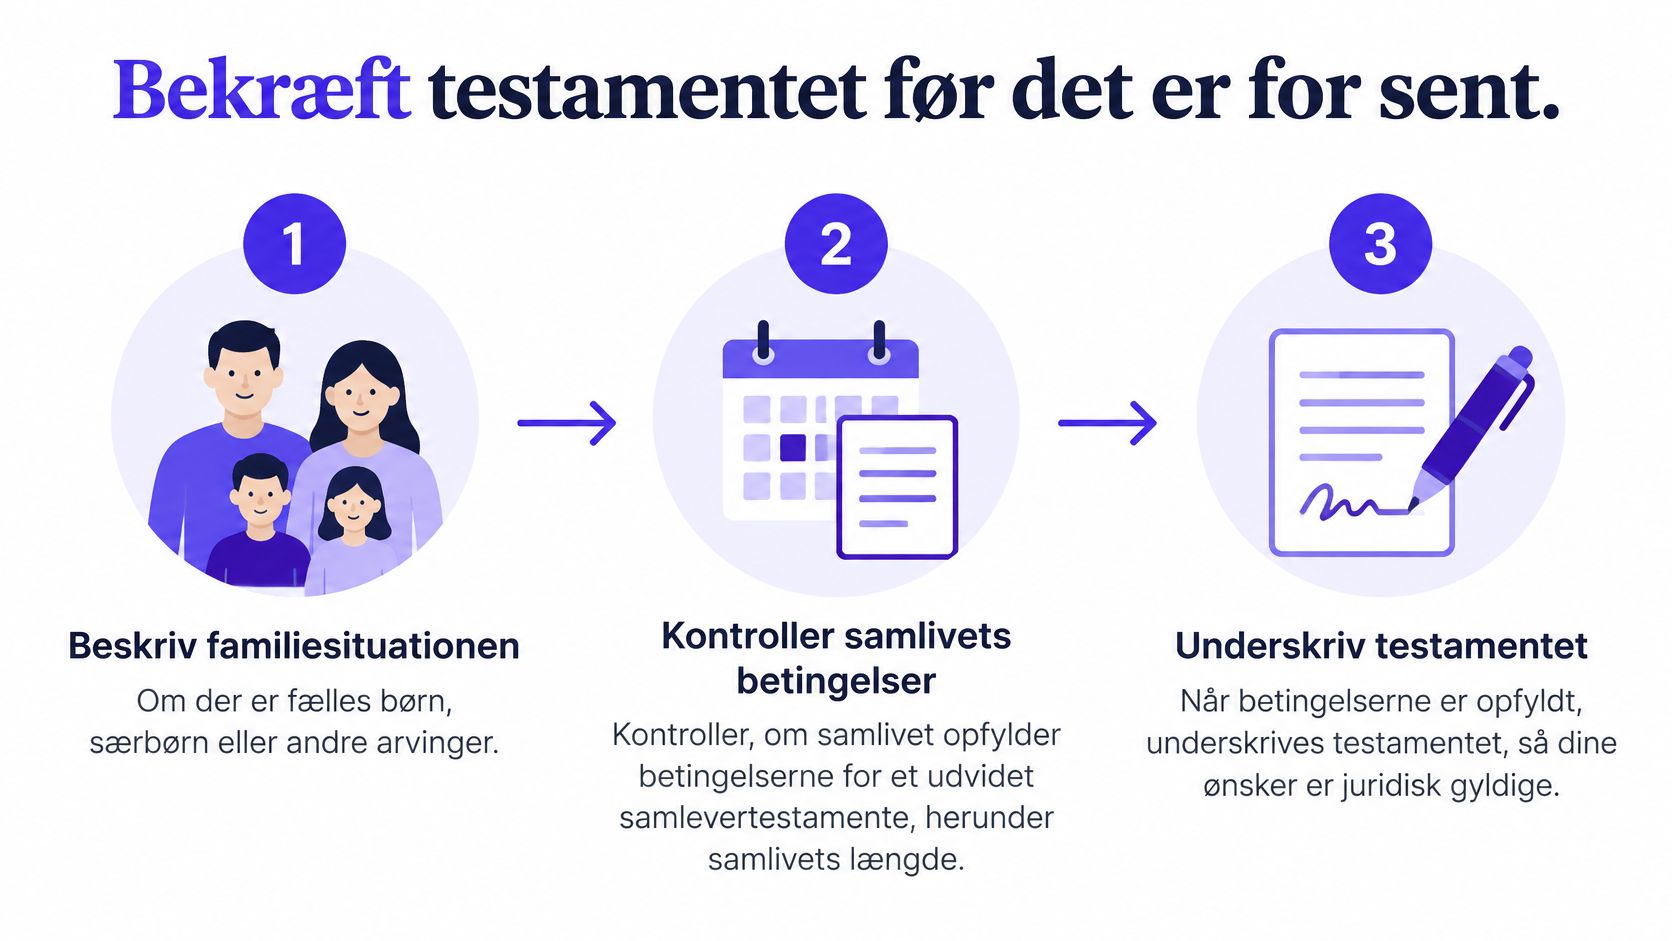
Et færdigt dokument er først brugbart, når det passer til jeres faktiske familie og økonomi. Find derfor både testamentet og de oplysninger, som en advokat skal bruge for at vurdere det.
Beskriv familien. Notér fælles børn, særbørn og andre relevante arvinger. Gør det for jer begge, så forskelle i familieforhold ikke bliver overset.
Få betingelserne kontrolleret. Bed en arveretsadvokat vurdere, om I kan bruge et udvidet samlevertestamente. Oplys samlivets forløb og andre forhold, der kan påvirke vurderingen.
Beregn nettobeløbet. Få en konkret opgørelse af forventet arv og boafgift. Bed om, at beregningen også viser, om den efterlevende vil have penge til rådighed til bolig og nødvendige betalinger.
Gennemgå pensionerne. Sammenhold testamentets fordeling med begunstigelser og mulige dødsfaldsudbetalinger. Gem dokumentationen samlet.
Få dokumentet udarbejdet og oprettet korrekt. Lad advokaten formulere bestemmelserne og forklare, hvordan testamentet skal underskrives efter de relevante formkrav. En underskrift hos advokaten er ikke i sig selv en erstatning for korrekt oprettelse.
Grafikken samler de centrale afklaringer fra familieforhold til et dokument, der kan bruges.
Find en advokat med det relevante arbejdsområde
Hos os kan du søge efter advokater på navn, by eller juridisk område. Søg på arv, sammenlign relevante profiler, og brug knappen Send besked på advokatens profil til at beskrive jeres familieforhold og behov.
Vores profiloplysninger indsamles fra forskellige åbne kilder, og vi tilføjer løbende advokater og advokatfirmaer. Ikke alle danske advokater er listet, så oversigten er ikke en fuldstændig fortegnelse.
Advokatguiden giver ikke juridisk rådgivning. Den konkrete rådgivning kommer fra den advokat, du kontakter, og bør omfatte både testamentet, afgiftsforholdene og pensionsaftalerne.
Beslutningen om at sikre partneren skal træffes før dødsfaldet, ikke efter.
På Advokatguiden Denmark kan du finde og sammenligne advokater, der arbejder med arv og testamenter. Besøg platformen, vælg en relevant profil, og beskriv jeres bolig, børn og nuværende dokumenter, så du kan få konkret juridisk rådgivning om at sikre din samlever.
Published via Outrank