Deling af pension ved skilsmisse ægtepagt forklaret
Deling af pension ved skilsmisse ægtepagt: se hvornår pensionen holdes ude, hvornår der gives kompensation, og hvad ægtepagten ændrer.
Rådet om bare at lave en ægtepagt, så pensionerne bliver delt retfærdigt, er for enkelt. En aftale kan hjælpe den ægtefælle, der har sparet mindst op, men den kan også dele en pension, som ellers ville være beskyttet, eller overse de år, hvor familien allerede har prioriteret den enes arbejdsliv.
Ved deling af pension ved skilsmisse er en ægtepagt derfor et valg mellem forskellige løsninger, ikke en standardforsikring mod økonomisk skævhed. Det afgørende er, hvilke pensionsrettigheder I har, hvorfor opsparingerne er forskellige, og om I vil ændre fordelingen af det allerede opsparede eller kun det, der indbetales fremover.
Pensionens skæbne ved skilsmisse
Pension følger ikke automatisk samme deling som resten af formuen. Udgangspunktet er, at hver ægtefælle beholder sine egne rimelige pensionsrettigheder. Derfor kan et par dele værdier i bolig og bankkonti, mens deres pensionsopsparinger fortsat er meget forskellige.
Det har betydning for mange familier. I 2023 blev 12.862 ægtepar skilt i Danmark, oplyser Danmarks Statistik. Det enkelte pars pensionsmæssige resultat kan imidlertid ikke læses ud af, om de har haft fælles økonomi eller betalt familiens regninger fra samme konto.
Seks udfald for pension ved skilsmisse
Brug situationerne som en første sortering. Tabellen viser forskellen mellem at holde en pensionsrettighed uden for delingen, få vurderet et kompensationskrav og have aftalt en anden behandling.
| Situation | Indgår pensionen | Typisk udfald |
|---|---|---|
| Rimelig pensionsrettighed | Nej, udtages forlods | Indgår ikke i fællesboet |
| Mindre opsparing på grund af orlov, deltid eller tid hjemme | Kompensation mulig | Skifteretten kan tilkende et beløb |
| Betydelig forskel i opsparingen | Rimelighedskompensation kan komme på tale | Et begrænset beløb efter en konkret vurdering, ikke automatisk ligedeling |
| Kortvarigt ægteskab | Som hovedregel nej | Pensionsrettigheder indgår som udgangspunkt ikke i formuedelingen |
| Ægtepagt om pension som særeje | Nej | Den aftalte rettighed holdes ude efter aftalens indhold |
| Ægtepagt om deling af kapital- eller ratepension | Ja, værdien indgår | Behandles efter den gyldige, tinglyste aftale |
Forestil jer, at Mette og Anders har betalt lige meget til husholdningen, men at Anders har haft en større pensionsindbetaling gennem sit arbejde. Deres fælles budget betyder ikke i sig selv, at Mette får del i hans pensionsopsparing. Hun skal have undersøgt, om en aftale eller reglerne om kompensation ændrer resultatet.
Det omvendte gælder også. En stor forskel på pensionsoversigterne beviser ikke alene, at nogen har krav på en udligning. Årsagen til forskellen og parrets samlede forhold skal med.
Find spørgsmålet bag pensionsoversigten
Start med at skelne mellem selve pensionsrettigheden, et muligt kompensationsbeløb og en aftale om deling. Det er forskellige juridiske spørgsmål, selv om de alle påvirker økonomien efter bruddet.
Allerede udbetalte pensioner og penge, der er flyttet til bolig eller investeringer, passer ikke uden videre ind i tabellen. Her bør I ikke bruge pensionsselskabets aktuelle saldo som eneste grundlag for bodelingen.
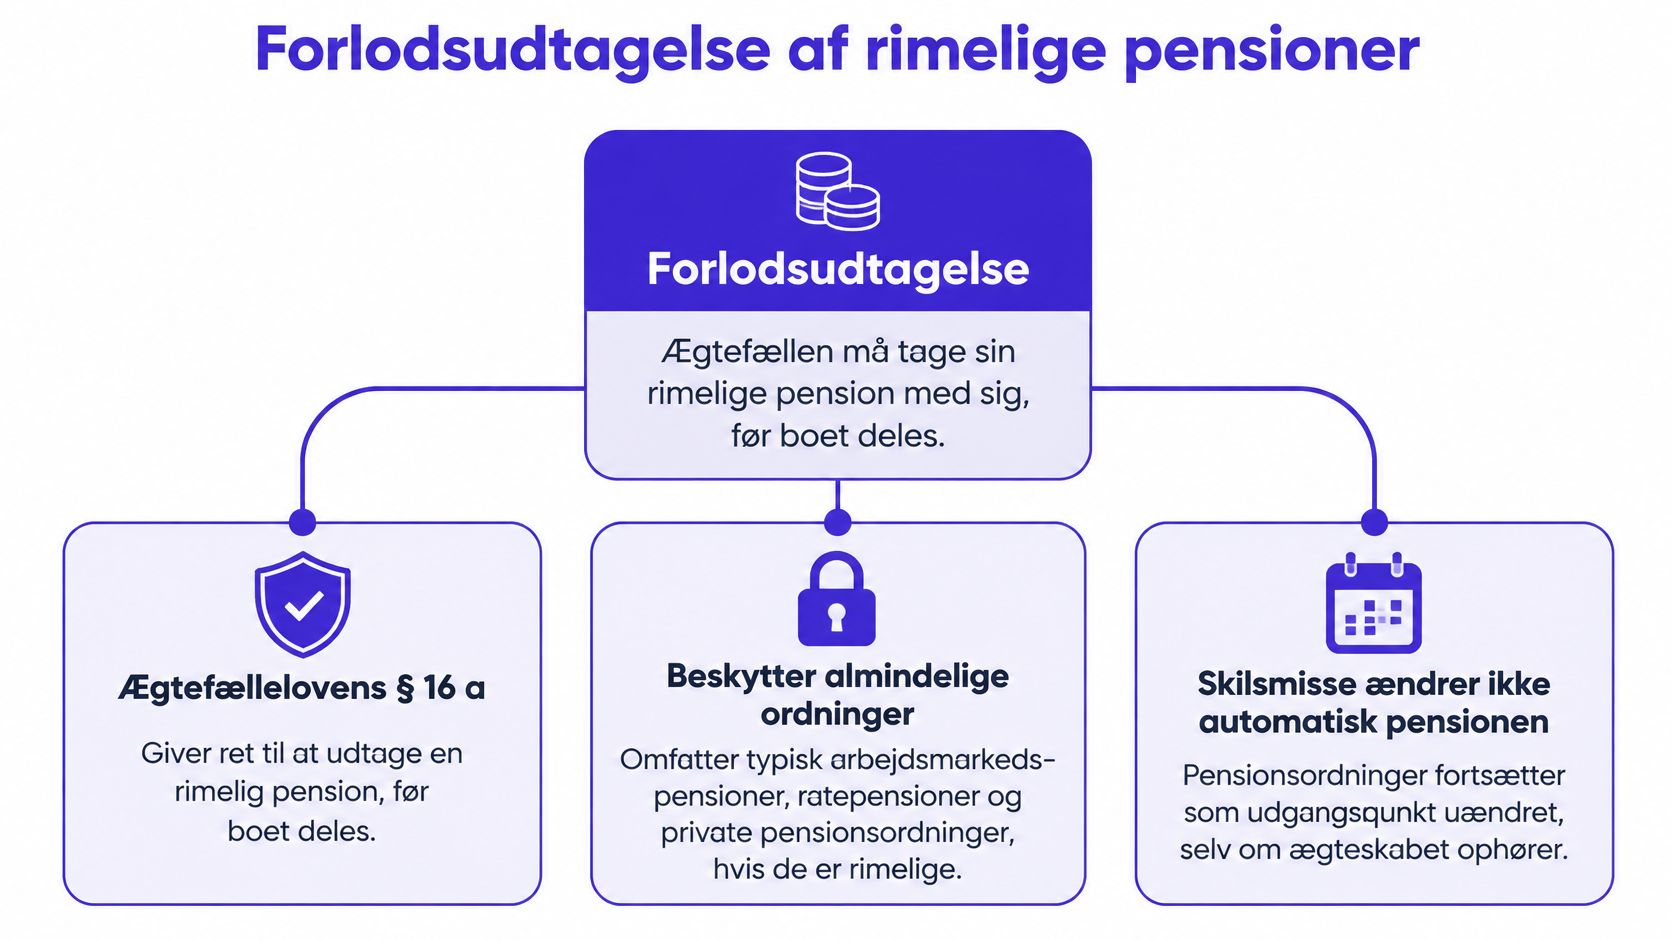
Forlodsudtagelse af rimelige pensioner
Tænk på pensionen som en særskilt kasse på bordet. Før ægtefællerne fordeler den øvrige formue, må ejeren som udgangspunkt tage kassen med sin rimelige pensionsopsparing væk. Forlodsudtagelse betyder netop, at rettigheden holdes uden for den almindelige deling.
Efter den officielle vejledning om ægtefællers økonomiske forhold kan hver ægtefælle udtage sine egne rimelige pensionsrettigheder forlods, og ved ægteskaber på under fem år indgår pensionsrettigheder som hovedregel ikke i formuedelingen. Beskyttelsen skal forhindre, at separation eller skilsmisse automatisk udløser deling af almindelige pensionsordninger.
Rimelig betyder ikke lige stor
Lad Mette være ansat med en beskeden pensionsordning og Anders have en stilling med større pensionsbidrag. Begge ordninger kan være rimelige, selv om Anders har sparet væsentligt mere op. Rimelighed er ikke det samme som beløbsmæssig lighed mellem ægtefællerne.
Ved gennemgangen bør man se på opsparingens sammenhæng med arbejdslivet. Ansættelsesvilkår, indkomst og indbetalingshistorik hjælper med at forklare, om ordningen er en almindelig pensionsopsparing eller indeholder indbetalinger, som kræver nærmere vurdering.
En usædvanligt stor ekstraindbetaling bør derfor ikke blot lægges sammen med de løbende bidrag og kaldes pension. Omvendt er en stor saldo ikke i sig selv bevis for, at opsparingen er urimelig. Saldoen kan afspejle et langt arbejdsliv og almindelige indbetalinger.
Praktisk pejlemærke: Sammenlign ikke kun slutbeløbene. Find også ud af, hvordan hver opsparing er blevet til.
Sortér rettighederne før boet opgøres
Bed pensionsinstitutterne om oversigter, der gør det muligt at identificere ordningerne og deres udvikling. Et samlet pensionsoverblik er nyttigt som start, men kan ikke alene afgøre den juridiske behandling.
Lav derefter en enkel sortering:
- Almindelig opsparing: Ordninger, der hænger sammen med det sædvanlige arbejdsliv og de løbende pensionsbidrag.
- Indbetalinger til nærmere vurdering: Ekstra indskud eller andre dispositioner, hvor omfang og tidspunkt kræver en forklaring.
- Aftaleregulerede rettigheder: Pensioner, som en eksisterende ægtepagt udtrykkeligt omtaler.
Sorteringen er en arbejdsmetode, ikke en afgørelse af sagen. Den gør det lettere at stille præcise spørgsmål til en rådgiver og opdage, hvis en ordning er blevet overset.
Hold også opsparingen adskilt fra en mulig løbende ægtefællepension. En ret til en fremtidig ydelse som tidligere ægtefælle er ikke det samme som ejerskab til en del af den andens opsparing.
Kompensation når opsparingen er skæv
En forskel i pensionsopsparingen giver ikke i sig selv ret til kompensation. Vurderingen ser blandt andet på, hvorfor forskellen opstod, hvor stor den er, og hvordan den passer ind i parrets samlede økonomi.
Mindre opsparing af hensyn til familien
Et muligt grundlag for kompensation er, at den ene ægtefælle har fået en mindre pensionsopsparing, fordi vedkommende tog et større ansvar for hjemmet og familien. Det kan for eksempel være perioder med orlov, deltidsarbejde eller fravær fra arbejdsmarkedet.
Hvis Mette gik ned i tid for at hente børn og få hverdagen til at fungere, kan ansættelsesaftaler, lønsedler og pensionsoversigter fra perioden hjælpe med at vise forløbet. Det centrale er sammenhængen mellem familiens arbejdsdeling og de lavere pensionsindbetalinger.
Anders' mulighed for at fortsætte på fuld tid forklarer måske en del af forskellen. Det gør ikke automatisk hans pension delbar, men omstændighederne kan indgå i vurderingen af, om Mette er blevet urimeligt stillet pensionsmæssigt.
Betydelig forskel efter en samlet vurdering
Kompensation kan også komme på tale, hvis pensionsforskellen er betydelig, når ægteskabets varighed, parternes økonomi og de øvrige omstændigheder ses under ét. Der gælder ikke en automatisk beregningsregel. Et eventuelt beløb vurderes konkret ud fra den samlede økonomiske situation.
En pensionsforskel er derfor et signal om, at forholdene bør undersøges, ikke et løfte om en bestemt udbetaling.
Det kan især være relevant at få vurderet, om:
- Indbetalingerne har været forskellige i lang tid: Familiens arbejdsdeling kan være en del af forklaringen.
- Pensionsudsigterne er markant forskellige: Den øvrige økonomi kan have betydning for helhedsvurderingen.
- Forskellen er opbygget gennem et længere ægteskab: Se på forløbet over tid, ikke kun på saldoen ved skilsmissen.
Når pengene har skiftet form
En pensionsrettighed, der stadig står i en pensionsordning, er ikke det samme som penge, der allerede er udbetalt og flyttet til frie midler, bolig eller investeringer. Sådanne bevægelser kan kræve en særskilt vurdering.
Saml udbetalingsbilag, kontoudtog og dokumentation for overførsler. De kan hjælpe med at følge pengenes vej fra pensionsordningen til den formue, der findes i dag.
Løbende ægtefællepension efter skilsmissen
En ægtepagt om deling sikrer ikke automatisk en løbende ægtefællepension. Den løbende ydelse følger andre regler end bodelingen. Den bør heller ikke forveksles med ægtefællebidrag, selv om bidragspligt kan have betydning for retten.
Efter loven om bevarelse af ret til ægtefællepension ved separation og skilsmisse kræves som udgangspunkt både bidragspligt på separations- eller skilsmissetidspunktet, et ægteskab på mindst fem år og en kvalificerende pensionsordning. Ordningen skal være knyttet til et ansættelsesforhold eller ATP og indeholde en kollektivt beregnet ægtefællepension.
Betingelser for ægtefællepension efter skilsmisse
| Betingelse | Krav | Konsekvens hvis den ikke er opfyldt |
|---|---|---|
| Bidragspligt | Den tidligere ægtefælle er bidragspligtig på separations- eller skilsmissetidspunktet | Retten bortfalder som udgangspunkt |
| Varighed | Ægteskabet opfylder lovens minimumskrav | Retten bortfalder som udgangspunkt |
| Ordningstype | Knyttet til ansættelsesforhold eller ATP og indeholder kollektivt beregnet ægtefællepension | Retten bortfalder som udgangspunkt |
| Sikring | Retten anmeldes til pensionsinstituttet | Retten sikres ikke gennem anmeldelse, hvis denne mangler |
Kravene skal ses samlet. Et langt ægteskab kan ikke alene opveje, at ordningen mangler ægtefællepension, og en relevant pensionsordning kan ikke alene erstatte kravet om bidragspligt.
Parterne kan desuden ved separation eller skilsmisse aftale, at retten ikke skal bevares. En ægtefælle kan også give afkald, og i den situation udbetales der ingen ægtefællepension.
Få skriftligt svar fra pensionsinstituttet
Varighedskravet her handler om at bevare retten til en løbende ydelse. Reglen om kortvarige ægteskaber ved formuedeling handler derimod om behandlingen af pensionsopsparingen. Enslydende tidsgrænser gør ikke reglerne til samme ordning.
Bed pensionsinstituttet bekræfte, om ordningen indeholder ægtefællepension, hvilke oplysninger instituttet skal bruge, og hvordan retten anmeldes. Få samtidig afklaret ydelsens vilkår frem for at indregne en forventet livsvarig indtægt i dit budget.
- Kontrollér bidragsvilkåret: Brug dokumenterne fra separationen eller skilsmissen.
- Kontrollér ordningen: Se efter ægtefællepension, ikke kun en samlet pensionsværdi.
- Gem bekræftelsen: Sørg for dokumentation for anmeldelsen og instituttets svar.
Ægtepagt frem for lovens kompensation
En ægtepagt kan være bedre end at være afhængig af et senere kompensationskrav, hvis I ønsker en bestemt, forudsigelig fordeling. Den kan være dårligere, hvis den deler mere end tilsigtet eller beskytter den eksisterende opsparing uden at håndtere familiens tidligere arbejdsdeling.
Lov om ægtefællers økonomiske forhold giver mulighed for at aftale pensionsrettigheders behandling inden for lovens rammer. Det betyder ikke, at alle pensionstyper frit kan omfattes af den samme standardklausul.
Ægtepagt sat op mod lovens pensionsskille
| Aftale | Hvad der omfattes | Fordel | Risiko der bliver |
|---|---|---|---|
| Fuld deling af pensionsværdier | De pensionsværdier, som lovligt kan omfattes af aftalen | Kan give mere omfattende udligning end rimelighedskompensation | En ellers beskyttet opsparing inddrages, og ikke alle rettigheder kan behandles ens |
| Kun udvalgte kapital- eller ratepensioner | De navngivne ordninger | Målrettet udligning | Andre ordninger omfattes ikke af delingsaftalen |
| Kun fremtidige indbetalinger | Den fremtidige del, som gyldigt og præcist kan afgrænses | Det allerede opsparede holdes uden for aftalen | Tidligere orlov og deltid udlignes ikke |
| Pension som særeje | Den angivne rettighed | Klarere aftalt behandling | Et eventuelt kompensationsspørgsmål skal vurderes særskilt |
| Ingen ægtepagt | Lovens regler | Ingen aftalt udvidelse af delingen | Et kompensationskrav kræver selvstændig vurdering |
Vælg afgrænsning før formulering
Fuld deling bør være et bevidst økonomisk valg, ikke en upræcis formulering om at dele alt. Deling af udvalgte ordninger kan være mere målrettet, mens fremtidige indbetalinger især passer til et ønske om at ændre fordelingen fremadrettet.
Bed rådgiveren afklare, hvordan afkast, nye indbetalinger og senere flytning af en ordning skal behandles. En aftale om fremtidige bidrag bliver vanskelig at bruge, hvis ingen kan adskille dem fra den eksisterende opsparing.
Ægtepagten skal tinglyses for at være gyldig. Underskrifter alene er derfor ikke nok, og aftalen bør først færdiggøres, når I forstår dens betydning for begge parters pensionsøkonomi.
Fire par med forskellige pensioner
De følgende par er tænkte situationer. De viser, hvordan samme ønske om økonomisk tryghed kan føre til forskellige aftalevalg uden at forudsige resultatet i en konkret sag.
Den selvstændige og ægtefællen på deltid
Sofie driver virksomhed og indbetaler ujævnt til pension. Jonas har arbejdet på deltid i børneårene, og deres ønske er nu at sikre ham bedre, uden at Sofie afgiver hele sin opsparing.
En aftale, der kun omfatter kommende indbetalinger, ændrer ikke Jonas' allerede opståede efterslæb. En mulig løsning at få undersøgt er derfor en tinglyst klausul om deling af en navngiven ratepensionsværdi, med præcis afgrænsning af den del, der skal omfattes.
Risikoen er ændrede indbetalinger. Hvis Sofie senere sparer mindre op i den valgte ordning, kan aftalen få en anden økonomisk betydning, end de forestillede sig.
De offentligt ansatte med sammenlignelige ordninger
Nanna og Rasmus er offentligt ansatte med lignende arbejdsliv og pensionsvilkår. Efter gennemgang af deres oversigter vurderer de, at en omfattende delingsaftale ikke løser et konkret problem for dem.
Deres valg kan være at undlade en pensionsklausul. Hvis de alligevel ønsker en aftalt afgrænsning, er en særejeklausul for præcist identificerede rettigheder noget, rådgiveren kan vurdere nødvendigheden og virkningen af.
Risikoen opstår, hvis deres arbejdsliv senere ændrer sig, eksempelvis ved længere deltid for den ene. En aftale, der passer til deres nuværende situation, bør ikke behandles som et svar på alle senere ændringer.
Den høje og den beskedne arbejdsmarkedspension
Lene og Peter har været gift længe. Peter har en høj arbejdsmarkedspension, mens Lene har en beskeden ordning, og de ønsker ikke at basere deres planlægning alene på et muligt kompensationskrav.
Hvis Peter også har en kapitalpension, kan en tinglyst klausul om deling af værdien af netop den ordning være et konkret aftalevalg at undersøge. Den kan målrette udligningen uden at behandle samtlige pensionsrettigheder som én samlet pulje.
Risikoen er at læse en skilsmisseløsning som en dødsfaldsløsning. Parret bør få virkningen ved dødsfald undersøgt særskilt.
De store private ekstraindbetalinger
Amalie og Henrik har flyttet frie midler til en privat pensionsordning sent i ægteskabet. Før de vælger en delingsmodel, skal de få undersøgt, hvordan indbetalingerne skal klassificeres.
En mulig klausul er deling af en udtrykkeligt identificeret kapital- eller ratepension, hvis det passer til den juridiske vurdering. Den skal beskrive omfanget præcist, ikke blot henvise til familiens pensioner.
Risikoen er, at penge udbetales eller flyttes, så aftalens ordlyd ikke længere passer til aktivet. De bør derfor få afklaret håndteringen af sådanne ændringer, før de underskriver.
Vælg den situation, der ligner jeres arbejdsliv og opsparing. Vælg ikke automatisk den aftale, der lyder mest ligelig.
Få ægtepagten vurderet af en advokat
Tal med en advokat, der arbejder med familieret, før I fastlægger aftalen eller afslutter bodelingen. Det er særligt relevant ved selvstændig virksomhed, stor pensionsforskel og beløb, som allerede er udbetalt eller flyttet.
Medbring dokumenterne bag forskellen
En god forberedelse gør det lettere at få svar på det konkrete problem. Saml følgende, også hvis I endnu ikke er enige om løsningen:
- Ordningerne: Pensionsoversigter med selskab, ordningsnummer og pensionstype.
- Indbetalingerne: Historik, der viser, hvad der er indbetalt under ægteskabet, og hvornår.
- Familiens arbejdsdeling: Oplysninger om orlov, deltid og perioder uden for arbejdsmarkedet.
- Jeres ønsker: Angiv, om I overvejer særeje, bestemte ordninger eller fremtidige indbetalinger.
- Eksisterende aftaler: Medbring ægtepagt og relevante dokumenter om separation eller skilsmisse.
Bed om en forklaring på konsekvenserne
Bed advokaten forklare, hvad hver af jer afgiver, hvad I beholder, og hvilke spørgsmål aftalen ikke løser. Afklar også pris og rammer for rådgivningen, før arbejdet sættes i gang.
Hos Advokatguiden kan du finde advokater i hele Danmark og kontakte en advokat via profilens knap Send besked. Rådgivningen kommer fra den advokat, du kontakter, ikke fra platformen.
På Advokatguiden Denmark kan du finde og sammenligne advokater, der arbejder med ægtepagter og bodeling ved skilsmisse. Beskriv jeres pensionsordninger og den forskel, I ønsker vurderet, og tag kontakt, før I tinglyser en klausul, hvis konsekvenser I ikke kender.
Made with the Outrank tool