Due diligence dansk: betydning, områder og juridisk hjælp
Få overblikket over due diligence dansk: hvad processen omfatter, hvilke områder der undersøges, og hvornår juridisk bistand er relevant.
Købsaftalen ligger klar, regnskabet ser fornuftigt ud, og sælger ønsker en hurtig underskrift. Køberen skriver under uden at kontrollere ejerforholdene. Først bagefter viser dokumenterne, at der er uklarhed om, hvem der ejer kapitalandelene, og om sælger faktisk kunne overdrage dem.
Due diligence skal gøre sådanne usikkerheder synlige, mens parterne stadig kan handle på dem. Det kræver mere end et regnskabstjek. Juristen, revisoren og den tekniske rådgiver undersøger forskellige forhold, og deres arbejde skal ende i konkrete beslutninger om handlen.
Hvad due diligence betyder i dansk sammenhæng
Due diligence er en systematisk undersøgelse af en virksomhed, et aktiv eller en aftale før en handel, finansiering eller investering. På dansk kan begrebet forklares som en grundig forundersøgelse. Formålet er at klarlægge, hvad parterne handler med, hvilke forpligtelser der følger med, og hvor oplysningerne stadig er usikre.
Det minder om et grundigt syn før køb af en brugt bil. Ved en virksomhedshandel omfatter undersøgelsen imidlertid også kontrakter, medarbejdere, gæld, rettigheder og ejerforhold. Et pænt regnskab fortæller eksempelvis ikke, om en vigtig kunde kan opsige samarbejdet ved et ejerskifte.
Områder i en dansk due diligence
Søgningen due diligence dansk dækker derfor ikke ét bestemt dokument. Den dækker flere undersøgelser, som bør have hver sin ansvarlige rådgiver og sit eget dokumentationsgrundlag.
| Område | Hvad undersøges | Typisk dokumentation | Typisk konsekvens i aftalen |
|---|---|---|---|
| Juridisk | Selskabsforhold, kontrakter, tvister og tilladelser | Vedtægter, ejerbog, kontrakter og retsafgørelser | Garantier og skadesløsholdelser |
| Finansiel | Regnskaber, gæld, likviditet og kapitalforhold | Årsrapporter, låneaftaler og kontoudtog | Justering af købesum og nettogæld |
| Skat og moms | Skattemæssige forhold og momsmæssig behandling af rådgiverydelser | Skatteangivelser, momsregnskab og rådgiverfakturaer | Skatteskadesløsholdelse og prisjustering |
| Teknisk | Bygninger, anlæg, it-systemer og driftsforhold | Tilstandsrapporter, synsrapporter og servicelog | Prisafslag eller closing-betingelse |
| Miljø | Forurening, miljøgodkendelser og tidligere drift | Miljøtilladelser og jordbundsundersøgelser | Særlig garanti eller reserve |
| Hvidvask og kundekendskab | Identitet, reelle ejere og politisk eksponerede personer | ID-dokumentation, ejerkæde og screening | Forsinkelse eller stop af transaktionen |
Tabellen viser mulige aftaleløsninger, ikke automatiske følger. En garanti er et kontraktligt tilsagn om bestemte forhold, mens en skadesløsholdelse kan placere ansvaret for en konkret risiko hos sælger. Closing er handlens formelle gennemførelse, hvor overdragelse og betaling sker efter aftalens vilkår.
Praktisk skelnen: En undersøgelse afdækker risikoen. Købsaftalen bestemmer, hvem der skal bære den.
Ejer- og identitetskontrol er ikke blot ekstra forsigtighed: Hvidvaskloven kræver risikobaseret kundekendskab ved blandt andet visse advokatbiståede køb og salg af virksomheder og fast ejendom, herunder kontrol af kunden, de reelle ejere og ejer- og kontrolstrukturen. Kontrollen er dermed et selvstændigt spor ved siden af vurderingen af, om handlen er økonomisk og juridisk attraktiv.
Her er udgangspunktet transaktionsundersøgelser før en handel. I EU-sammenhæng bruges due diligence også om bæredygtighed i virksomheders aktivitetskæder. Det er en anden opgave med et andet dokumentationsformål.
Sådan gennemføres due diligence trin for trin
En brugbar proces begynder med køberens beslutningsbehov, ikke med en standardliste over alle tænkelige bilag. Ved køb af en konsulentvirksomhed vil medarbejder- og kundeaftaler eksempelvis kræve en anden opmærksomhed end ved køb af en produktionsejendom.
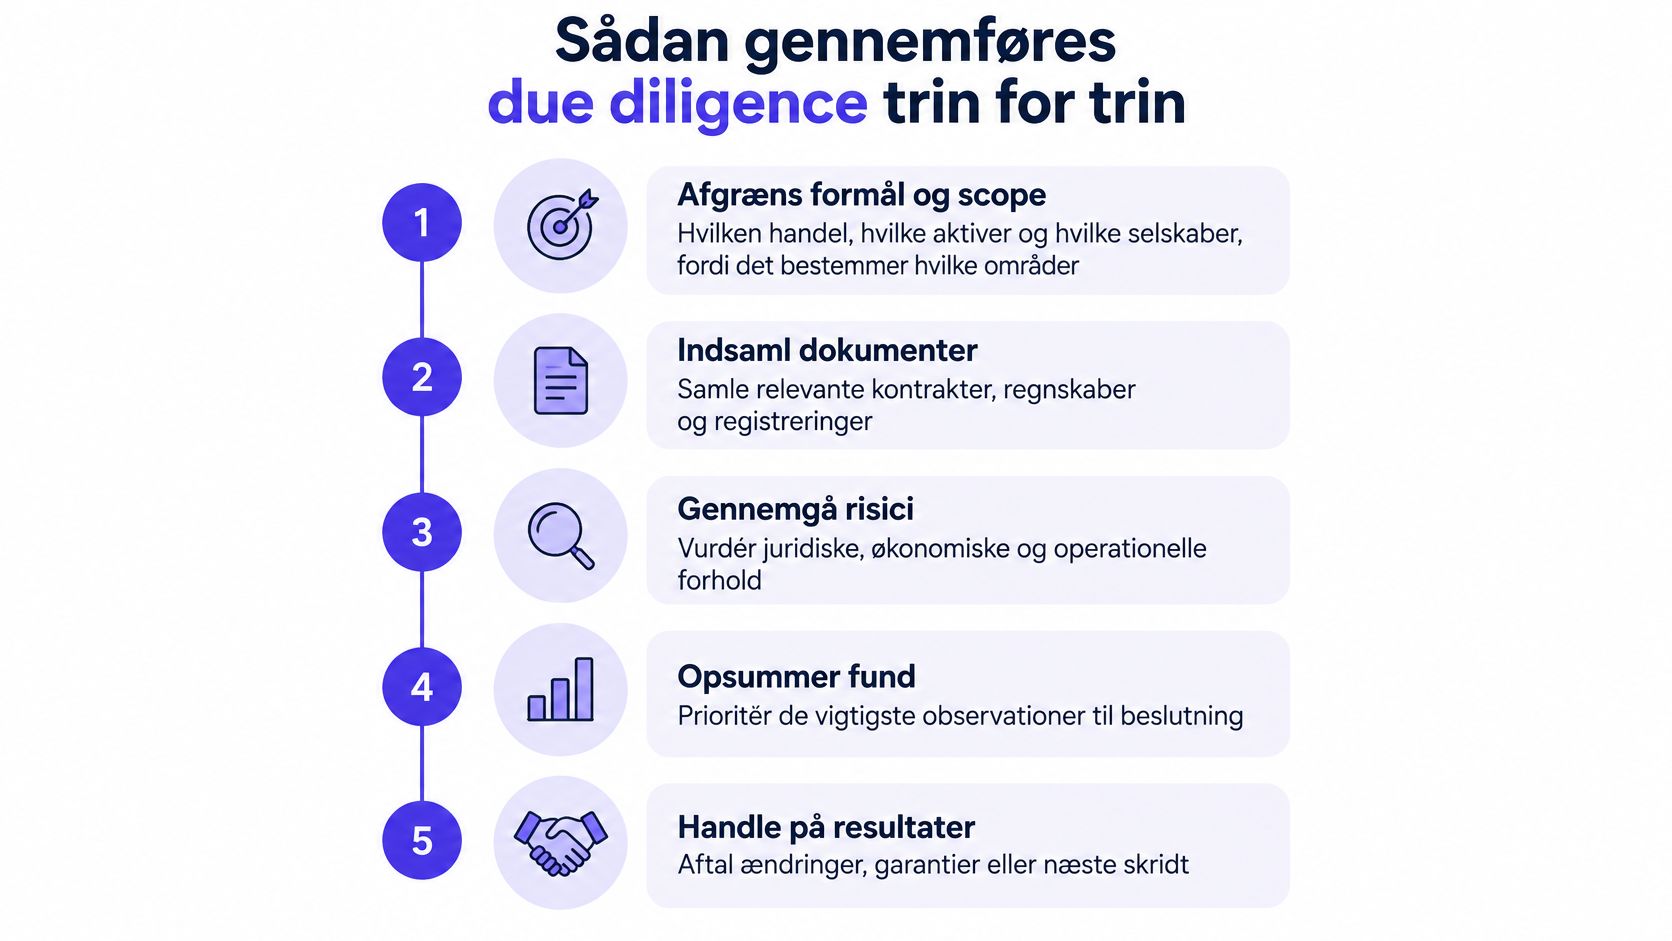
Illustrationen sammenfatter hovedforløbet. I det praktiske arbejde bør ejerkontrol og afsluttende opfølgning også have tydelige ansvarlige.
Fra afgrænsning til aftale
Afgræns formål og undersøgelsesomfang. Parterne beskriver, hvilke selskaber, aktiver og forpligtelser handlen omfatter, og hvilke spørgsmål rådgiverne skal besvare. En upræcis bestilling gør det vanskeligt at vurdere både honorar og leverancens kvalitet.
Indsaml dokumenter i et datarum. Sælger samler materialet i et adgangsstyret digitalt arkiv med mapper, dokumentnumre og en oversigt over mangler. Kontrakter bør ligge sammen med tillæg og bilag, ellers kan rådgiveren komme til at gennemgå vilkår, som senere er ændret.
Fordel undersøgelserne mellem fagområder. Juristen vurderer rettigheder og forpligtelser, mens revisoren og specialisterne undersøger deres respektive områder. En teknisk bemærkning om et anlæg skal ikke uden videre behandles som en juridisk mangel, men bør sendes videre, hvis den påvirker aftalens forudsætninger.
Kontroller ejeroplysningerne. Rådgiveren afstemmer ejerbog, registreringer og overdragelsesgrundlag frem for blot at acceptere sælgers organisationsdiagram. Uforklarede forskelle bør få en navngiven ansvarlig og en frist for afklaring.
Prioriter fundene. Hvert væsentligt forhold vurderes efter mulig konsekvens, sandsynlighed og betydning for køberens plan. Manglende dokumentation skal markeres som usikkerhed, ikke behandles som bevis for, at alt er i orden.
Omsæt fund til aftalevilkår. Rådgiverne foreslår en konkret håndtering af hvert væsentligt fund. Hvis en driftskritisk kontrakt kræver samtykke, er et dokumenteret samtykke før gennemførelse mere målrettet end en bred formulering om, at alle kontrakter er gyldige.
Følg op før underskrift og gennemførelse. Før underskrift, ofte kaldet signing, afklares de forhold, som køber ikke vil acceptere åbne. Frem mod gennemførelsen kontrolleres aftalte leverancer og betingelser, så et løfte om senere dokumentation ikke bliver glemt.
Rapporten skal kunne bruges til en beslutning
En rapport bør ikke blot gengive dokumenternes indhold. Den bør angive fundet, dokumentgrundlaget, den mulige betydning, den anbefalede handling og den person, som skal følge op.
En manglende kontrakt er et åbent spørgsmål. Den bliver ikke mindre vigtig, fordi resten af datarummet er velordnet.
Den afsluttende beslutningsoversigt bør skelne mellem accepterede risici, forhold indregnet i prisen og problemer løst gennem aftalen. Dermed kan ledelsen tage stilling til de faktiske udeståender frem for blot at godkende en rapport.
Ejerforhold, registre og juridiske kontrolpunkter
Sælgers organisationsdiagram viser et enkelt ejerskab, men registreringerne peger på en tidligere kapitalejer. Forskellen kan skyldes en administrativ forsømmelse eller et mere grundlæggende problem med overdragelsesdokumentationen. Køber bør få forklaringen dokumenteret frem for at vælge den mest beroligende version.
Efter selskabslovens § 50 skal et kapitalselskab føre en ejerbog over samtlige kapitalejere, og registrering i Erhvervsstyrelsens it-system kan opfylde pligten til elektronisk førelse af oplysningerne. Den praktiske kontrol består derfor i at sammenholde dokumenter, ikke blot læse et registerudtræk.
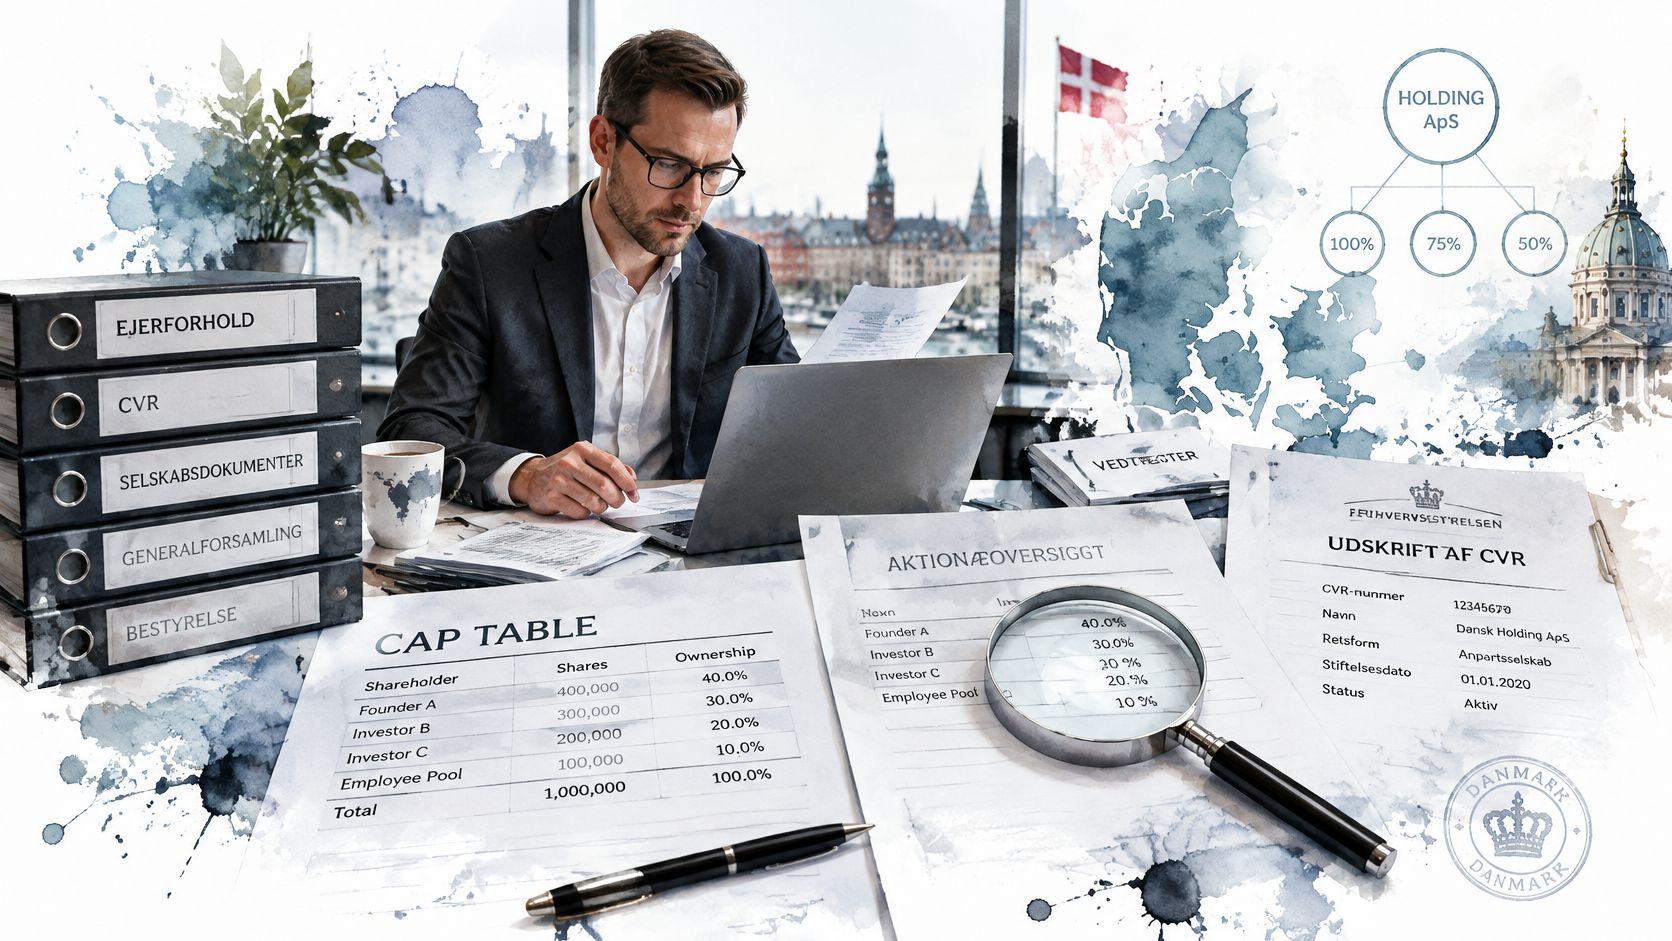
Ejerkontrollen kræver adgang til både selskabets egne dokumenter og de relevante registreringer.
Ejerskab og kontrol er forskellige spørgsmål
Ejerbogen bør afstemmes med Erhvervsstyrelsens ejerregister, vedtægterne og dokumentationen for tidligere overdragelser. Hvis oplysningerne ikke stemmer, bør rådgiveren undersøge, hvilket led der mangler, og om forskellen påvirker kapitalandele, stemmerettigheder eller rådighed.
Det er samtidig nødvendigt at holde forskellige spørgsmål adskilt. Hvem ejer kapitalandelene? Hvem har kontrol gennem særlige rettigheder? Og hvem kan underskrive på selskabets vegne? Et svar på det ene spørgsmål løser ikke nødvendigvis de andre.
Ved flere lag af holdingselskaber bør ejer- og kontrolkæden tegnes helt ud. Dokumentationen bør gøre det muligt at følge hvert led og identificere de fysiske personer, som i sidste ende ejer eller kontrollerer strukturen. Identitetskontrol og vurdering af politisk eksponerede personer, nærtstående og nære samarbejdspartnere bør håndteres som et særskilt kundekendskabsspor.
De øvrige rettigheder skal kunne fortsætte
En ejerskifteklausul, ofte betegnet change of control, kan give en aftalepart særlige rettigheder, når kontrollen over selskabet ændres. Ordlyden skal læses konkret: krav om underretning, krav om samtykke og ret til opsigelse har forskellige konsekvenser.
Ved fast ejendom bør kontrollen også omfatte hæftelser og de tilhørende dokumenter. En indføring i pantebreve i fast ejendom kan hjælpe med begreberne, men erstatter ikke gennemgangen af den konkrete ejendom.
Før underskrift bør følgende være afklaret eller udtrykkeligt håndteret i aftalen:
- Ejerskab: Ejerbog og registreringer er afstemt, og forskelle er forklaret.
- Kontrolkæde: De bagvedliggende ejere og særlige kontrolrettigheder er dokumenteret.
- Underskriftskompetence: Den rette person kan indgå aftalen på den relevante parts vegne.
- Samtykker: Væsentlige kontrakters ejerskiftevilkår er vurderet.
- Tilladelser: Rådgiveren har undersøgt, om handlen påvirker nødvendige godkendelser.
- Tvister: Krav, procesmateriale og forligsdrøftelser er gennemgået med fokus på mulig eksponering.
- Udeståender: Uafklarede ejerforhold er forelagt den ansvarlige beslutningstager, ikke gemt i et bilag.
Skat, moms, tekniske og miljømæssige undersøgelser
En rådgiverfaktura beskriver blot arbejdet som due diligence. Opgaven har imidlertid omfattet vurdering af en ejendom, gennemgang af produktionsanlæg og analyse af selskabets skatteforhold. Uden en tydelig opdeling bliver det vanskeligt at se, hvilken ydelse der vedrører hvilket aktiv.
Skattestyrelsens behandling af due diligence beskriver undersøgelser før en transaktion, der skal afdække væsentlige forhold og risici samt understøtte værdiansættelsen, og forklarer, at vurderingsydelser med tilstrækkelig direkte tilknytning til en bestemt ejendom kan være ejendomsrelaterede ydelser efter EU-momsforordningens artikel 31a. Den konkrete ydelses indhold er derfor afgørende, ikke blot fakturaens overskrift.
Opdel opgaven efter aktiv og faglighed
Skatteundersøgelsen bør eksempelvis have sit eget spor med skatteangivelser, korrespondance og åbne spørgsmål. Den tekniske rådgiver bør beskrive de undersøgte bygninger eller anlæg, metode og begrænsninger. Miljørådgiveren bør arbejde med ejendommens anvendelse, tidligere drift og relevant dokumentation for miljøforhold.
| Samlet, upræcis bestilling | Afgrænset bestilling |
|---|---|
| Gennemgang af ejendommen | Angivet ejendom og matrikel samt konkrete undersøgelsespunkter |
| Kontrol af teknik | Identificerede anlæg, servicemateriale og inspektionsomfang |
| Undersøgelse af miljø | Beskrevet driftshistorik, tilladelser og relevante undersøgelser |
| Due diligence-rådgivning | Særskilt beskrivelse af skatteanalyse, ejendomsvurdering og øvrige ydelser |
Opdelingen gør det lettere at kontrollere, om rådgiverne faktisk har besvaret de aftalte spørgsmål. Den giver også et bedre grundlag for at vurdere rådgiverydelsernes momsmæssige behandling. En fælles faktura er ikke i sig selv problemet, men uklare ydelsesbeskrivelser kan skabe unødig usikkerhed.
Ved ejendomskøb kan skjulte installationer kræve en særskilt undersøgelse. KloakServiceKBH's gennemgang af, hvordan en undersøgelse kan hjælpe med at undgå dyre kloakoverraskelser ved huskøb, er et konkret supplement til overvejelserne om teknisk undersøgelsesomfang.
Hvert fund skal have en modtager
Et teknisk fund bør beskrives, så juristen kan omsætte det til et præcist aftalepunkt. En formulering om, at et anlæg er gammelt, giver eksempelvis et dårligere beslutningsgrundlag end en beskrivelse af den konstaterede fejl, anbefalet udbedring og usikkerheden om omkostningen.
- Kendt udbedringsbehov: Parterne kan drøfte prisjustering eller arbejde udført før gennemførelsen.
- Afgrænset historisk risiko: En særlig skadesløsholdelse kan overvejes med klart beskrevne udløsende forhold.
- Manglende kritisk dokumentation: Handlens gennemførelse kan gøres betinget af afklaring.
Ansættelsesforhold bør tilsvarende ligge i et særskilt juridisk arbejdsspor, ikke skjules i en generel driftsanalyse. En introduktion til ansættelsesret kan understøtte begrebsforståelsen, mens kontrakter, pensionsvilkår og konkrete medarbejderkrav kræver selvstændig vurdering.
Eksempel og dokumentation for en dansk virksomhed
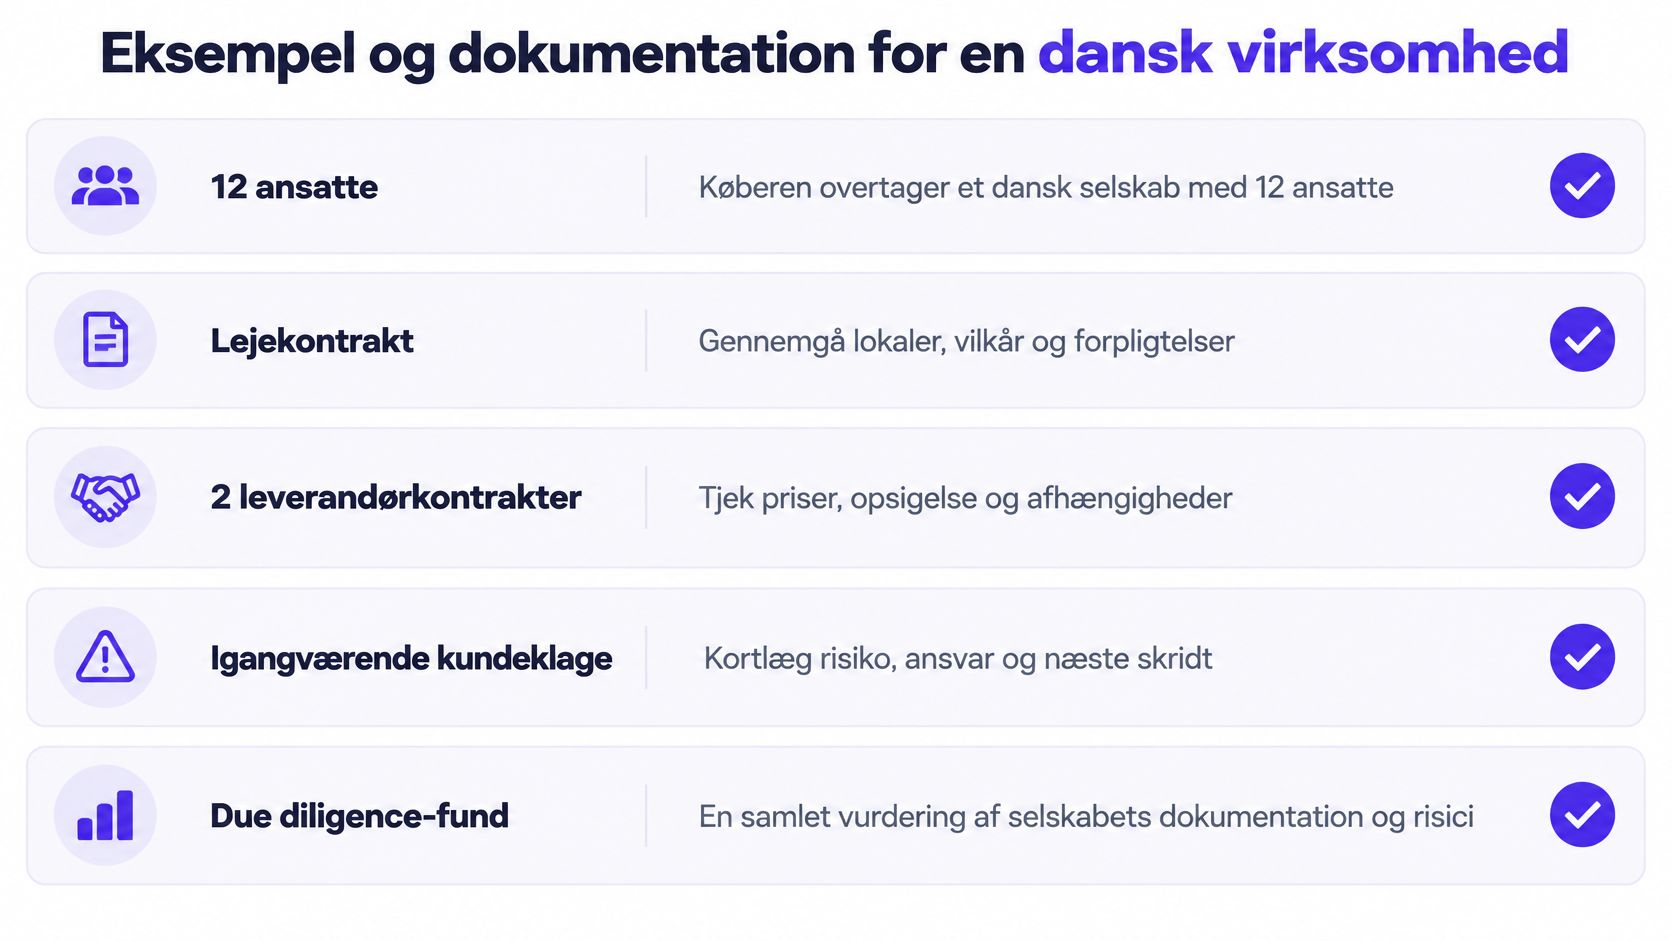
Et tænkt eksempel er køb af et dansk selskab med 12 ansatte, en lejekontrakt, to leverandørkontrakter og en igangværende kundeklage. Køber ønsker at fortsætte driften fra de samme lokaler og med de samme leverandører.
Gennemgangen viser, at lejekontrakten kræver udlejers samtykke ved ejerskifte. Samtidig stemmer en leverandørs registrerede oplysninger ikke med kontraktens partsangivelse, og kundeklagen indeholder et muligt erstatningskrav. Ingen af forholdene behøver at standse handlen, men de kræver forskellige løsninger.
Illustrationen viser dokumenttyperne i det tænkte forløb.
Fra opdagelse til dokumenteret håndtering
Udlejers skriftlige samtykke kan gøres til en betingelse for gennemførelsen. Leverandørens identitet og aftaleposition bør afklares med registreringsoplysninger og en skriftlig bekræftelse. Kundeklagen bør vurderes ud fra kontrakt, korrespondance og mulig forsikringsdækning, før parterne beslutter, hvordan ansvaret skal fordeles.
Hvis klagen vedrører arbejde for en forbruger, bør aftalegrundlaget undersøges særskilt. En gennemgang af AB-Forbruger som kontraktgrundlag kan hjælpe med at identificere relevante spørgsmål, men vilkårene må ikke uden videre antages at være aftalt.
Dokumentationen bør vise både, hvad ledelsen vidste, og hvorfor ledelsen accepterede den valgte løsning.
Leverandørkrav er et andet dokumentationsspor
Bæredygtighedsdue diligence skal holdes adskilt fra selve købsgennemgangen. Ifølge Erhvervsstyrelsens vejledning om CSDDD er den planlagte anvendelse for de største omfattede virksomheder fra 2029, med tærskler på over 5.000 medarbejdere og 1,5 mia. euro i global nettoomsætning; mindre virksomheder kan blive indirekte berørt som forretningspartnere.
Et kundespørgeskema gør altså ikke i sig selv en mindre virksomhed direkte omfattet af direktivet. Virksomheden bør skelne mellem frivillig ESG-screening, kontraktuelle kundekrav og egentlige lovpligter.
Den konsoliderede EU-tekst om CSDDD fastsætter for de omfattede virksomheder opbevaring af dokumentation for gennemførte foranstaltninger i mindst fem år og tager ved den indledende afgrænsning udgangspunkt i oplysninger, der med rimelighed er tilgængelige. Opbevaringskravet er ikke en generel frist for enhver dansk virksomhedshandel.
En praktisk dokumentationsmappe kan indeholde:
- Beslutningslog: Valg, begrundelser og ansvarlige personer.
- Informationsgrundlag: Leverandørerklæringer, bilag og ubesvarede forespørgsler.
- Risikokriterier: Begrundelsen for prioritering af eksempelvis lande, råvarer og arbejdsforhold.
- Afvigelser: Modstridende oplysninger og vurderingen af deres betydning.
- Opfølgning: Korrigerende handlinger, frister og dokumentation for afslutning.
- Ledelsesgodkendelse: Hvem der accepterede resterende usikkerhed og på hvilket grundlag.
Hvornår du bør få juridisk bistand, og hvad du gør nu
Juridisk bistand er særligt relevant, når ejerstrukturen er uklar, når købsaftalen fordeler væsentlige økonomiske risici, eller når driften afhænger af en omtvistet rettighed eller tilladelse. I sådanne situationer kan en standardkontrakt give en falsk oplevelse af sikkerhed. Problemet ligger ofte i, hvad aftalen ikke tager stilling til.
Ved komplekse holdingstrukturer bør advokaten kunne følge ejerskab og beslutningskompetence. Ved køb af selskaber eller fast ejendom bør rådgiveren kunne koble undersøgelsens fund til overdragelsesaftalen. Hvis en tvist allerede er opstået, skal opgaven også omfatte en vurdering af kravet og den relevante proces.
Mandatet bestemmer advokatens opgave
Mandatet er aftalen om, hvad advokaten skal undersøge og rådgive om. Det bør beskrive formålet, de involverede selskaber, ejerstrukturen, leverancen og samarbejdet med øvrige rådgivere. En bestilling på juridisk due diligence omfatter ikke automatisk teknisk kontrol eller en fuldstændig skatteanalyse.
Hvidvasklovens regler om advokatbistand skelner mellem transaktionsrådgivning og visse funktioner ved fastlæggelse af klientens retsstilling eller repræsentation i retssager og voldgift, hvor særlige underretningsregler beskytter retssikkerheden. Undtagelserne er ikke en generel fritagelse fra at forsøge at gennemføre kundekendskab.
Mandatet bør derfor tydeliggøre, om advokaten gennemgår en planlagt handel, håndterer en eksisterende tvist eller udfører begge opgaver. Det hjælper også klienten med at forstå, hvorfor advokaten efterspørger bestemte oplysninger, og hvilke spørgsmål der kræver en anden specialist.
Materiale til den første samtale
Et forberedt møde gør det lettere at få et realistisk forslag til undersøgelsesomfang og honorar. Følgende materiale bør så vidt muligt samles på forhånd:
- Opgavebeskrivelse: Handlens formål, struktur, forventede tidsplan og kendte bekymringer.
- Ejerpapirer: Ejerbog, vedtægter, organisationsdiagram og relevante overdragelsesdokumenter.
- Væsentlige aftaler: Kunde-, leverandør-, leje-, finansierings- og ansættelsesaftaler med bilag.
- Økonomisk materiale: Regnskaber, gældsoversigt og oplysninger om åbne skatteforhold.
- Tilladelser og krav: Godkendelser, påbud, reklamationer og materiale om tvister.
Før valg af advokat bør klienten bede om et skriftligt undersøgelsesomfang og et prisoverslag med forudsætninger, undtagelser og procedure for ekstraarbejde. Det bør også fremgå, hvem der følger udeståenderne frem til gennemførelsen.
Advokatguiden Denmark kan bruges til at finde og sammenligne advokater efter fagområde og sted. Hvis der ikke findes et match på den ønskede lokalitet, videresendes sagen til advokater, der arbejder i hele Danmark. Den konkrete juridiske rådgivning kommer fra den valgte advokat, ikke fra platformen.
På Advokatguiden Denmark kan købere og sælgere finde og sammenligne advokater med relevante kompetencer inden for virksomhedsoverdragelser, fast ejendom og kontrakter. Besøg platformen med en kort beskrivelse af handlen og de vigtigste dokumenter klar, og bed den kontaktede advokat om et skriftligt forslag til undersøgelsesomfang og pris, før arbejdet sættes i gang.